Ассортиментная матрица: какие товары сохранять, расширять и пересматривать
Сопоставьте выручку, продажи в штуках, средний чек, валовую прибыль и запас. Решение по SKU зависит от всех показателей, а не от одной доли.
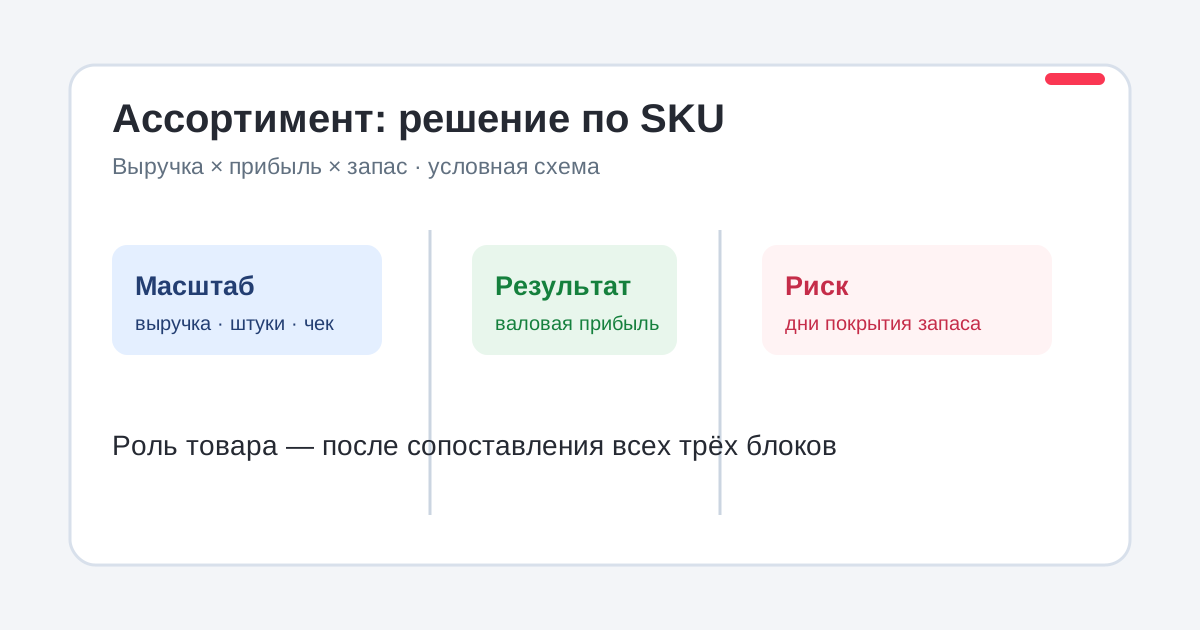
Ассортиментная матрица помогает решить, какие SKU поддерживать, тестировать, сократить или вывести. Я начинаю с одинакового периода и одинакового определения завершённой продажи для всех товаров. Выручка показывает масштаб, но не результат после затрат; высокий оборот без прибыли не повод расширять закупку.
Какие числа поставить рядом
По каждому SKU запишите выручку завершённых продаж в ₽, количество проданных штук, средний чек в ₽/шт. = выручка / штуки, себестоимость проданных штук в ₽, прямые расходы на продажу в ₽ и средний доступный запас в штуках за тот же период. Валовая прибыль для управленческого сравнения = выручка − себестоимость проданного − прямые расходы. Её определение нужно одинаково применять ко всем строкам; постоянные расходы показываются отдельно. Источник цифр — собственный учёт и отчёты продавца, а не средний показатель рынка.
Отчёты площадок различаются по датам и определениям. Например, Яндекс Маркет разделяет заказанные и доставленные товары; сравнивайте строки только в одном статусе. Wildberries описывает аналитику продавца и отдельную историю остатков. Наличие отчёта и состав полей проверьте в своём кабинете; источники проверены 20.10.2026. Собственную себестоимость берите из учёта. IAS 2 описывает учёт стоимости запасов; наша управленческая формула ниже не заменяет финансовую отчётность.
Как распределить роли
Сначала отсортируйте SKU по выручке и посчитайте накопленную долю: сумма выручки от первого SKU до текущего / выручка всех SKU × 100%. Границы A до 80%, B от 80% до 95%, C выше 95% — выбранные пороги StartMarket для рабочего примера, а не правило площадки; их можно изменить. Затем рядом проверьте валовую прибыль и запас. Товар A с отрицательной прибылью нельзя автоматически назвать опорным. Товар C с небольшим оборотом, но высокой прибылью и коротким циклом может быть полезен как тест или дополнение.
Для запасов используйте дни покрытия = средний доступный запас / (проданные штуки / число дней периода). Это расчёт по собственным данным, а не оборачиваемость, которую показывает площадка. Нулевые продажи дают неопределённое покрытие, а не ноль дней. Оценка запаса особенно важна при возвратах, дефиците и разном количестве дней наличия.
Условный пример за 30 дней: куртки — 120 штук, 240 000 ₽ выручки, средний чек 2 000 ₽, себестоимость и прямые расходы 180 000 ₽, валовая прибыль 60 000 ₽, средний запас 80 штук. Дни покрытия = 80 / (120 / 30) = 20. Джемперы — 50 штук, 100 000 ₽, чек 2 000 ₽, затраты 95 000 ₽, прибыль 5 000 ₽, запас 100 штук, покрытие 60 дней. У курток больше абсолютная прибыль и быстрее движение запаса. У джемперов нужно проверить цену, расходы, возвраты и объём следующей закупки. Эти числа условные и ничего не говорят о среднем рынке.
Решение по матрице
Поддерживать и расширять — подтверждённые продажи, положительная прибыль, управляемый запас. Пересчитать — большой оборот и слабая либо отрицательная прибыль. Сократить закупку — долгий запас при слабых продажах. Тестировать — небольшой оборот, но положительная экономика и понятная гипотеза спроса. Решение фиксируйте по SKU, ответственному и дате повторной проверки; не присваивайте роль только по букве ABC.
Пройдите [чек-лист ежемесячного разбора](/checklists/ezhemesyachnyy-razbor-assortimenta/) и загрузите свои строки в [инструмент ассортиментной матрицы](/calculators/matritsa-assortimenta/). Для оценки регулярности спроса используйте [ABC/XYZ-анализ](/articles/abc-xyz-analiz-tovarov/), а при решении о пополнении — [точку заказа](/calculators/zapas-i-tochka-zakaza/). Результат матрицы — управленческая гипотеза, не прогноз будущих продаж.
Источники и границы
- Яндекс Маркет, «Аналитика продаж»: статусы и денежные показатели; проверено 20.10.2026.
- Wildberries, «Аналитика продавца» и «История остатков»: доступные отчёты; проверено 20.10.2026.
- IFRS Foundation, IAS 2 Inventories: стоимость запасов; проверено 20.10.2026.
Пороги, группировка и пример — методика StartMarket из данных пользователя. Валовая прибыль здесь — управленческий показатель после указанных прямых затрат; без полного состава расходов она не равна чистой прибыли.