Операционная прибыль и EBITDA в онлайн-торговле: что показывают цифры
Собираем результат месяца от выручки и себестоимости до операционной прибыли и EBITDA, не смешивая прибыль с деньгами.
Операционная прибыль показывает результат продаж после затрат на работу бизнеса; EBITDA в моей управленческой модели возвращает к нему начисленную амортизацию. Ни тот, ни другой показатель не равен сумме денег на счёте. Для решения о торговом бизнесе я сначала смотрю выручку, число завершённых продаж, средний чек и все расходы за один период, а затем сверяю прибыль с движением денег.
От завершённых продаж к операционной прибыли
Возьмите один закрытый месяц, одну валюту и один состав бизнеса. Выручку считайте по завершённым продажам после возвратов. Себестоимость относится к проданным товарам, а не ко всей закупленной партии. Отдельно запишите комиссии площадок, логистику, хранение, продвижение, зарплату, аренду и прочие операционные расходы. Проценты по кредитам и налог на прибыль оставьте ниже операционного результата в этой модели. Если часть услуг оплачена, но относится к другому месяцу, отметьте это при сверке; смешение начисления и оплаты меняет вывод.
Официальный ресурс бухгалтерской отчётности ФНС показывает отдельные строки «Выручка», «Себестоимость продаж», «Валовая прибыль», «Прибыль (убыток) от продаж» и «Чистая прибыль (убыток)». Наш упрощённый управленческий P&L не заменяет эту форму: он помогает владельцу увидеть, какие затраты съедают результат онлайн-продаж. Определения затрат нужно сохранять одинаковыми от месяца к месяцу.
Валовая прибыль = выручка − себестоимость проданного товара. Операционная прибыль в модели StartMarket = валовая прибыль − комиссии, логистика и другие переменные расходы − продвижение − зарплата, аренда и прочие постоянные операционные расходы − амортизация. Разделите расходы без двойного учёта: например, рекламу нельзя одновременно включить в переменные расходы и отдельную строку продвижения. Доля операционной прибыли = операционная прибыль ÷ выручка × 100%; рядом всегда нужны обе суммы в рублях.
Что прибавляет EBITDA и чего она не показывает
Управленческий EBITDA в этой модели = операционная прибыль + амортизация, включённая в перечисленные операционные расходы. Числитель и состав амортизации нужно раскрывать. Так можно сравнить торговые сценарии с разной долей начисленных амортизационных затрат, но нельзя игнорировать будущую замену оборудования или программного обеспечения. Проценты по кредиту, налог, выплаты по долгу и движение запасов в EBITDA не входят. Это не «свободные деньги».
Фонд МСФО описывает определённый показатель операционной прибыли в IFRS 18 и раскрытие управленческих показателей; стандарт обязателен для годовых периодов, начинающихся с 1 января 2027 года, если не применяется досрочно. Поэтому я не выдаю свою формулу EBITDA за обязательную форму отчётности 2026 года. В описании IAS 7 отдельно показано, что движение денег разбирают по операционной, инвестиционной и финансовой деятельности, а прибыль при косвенном методе корректируют на неденежные операции и изменения оборотного капитала. Источники проверены 16.10.2026.
Пример за один месяц
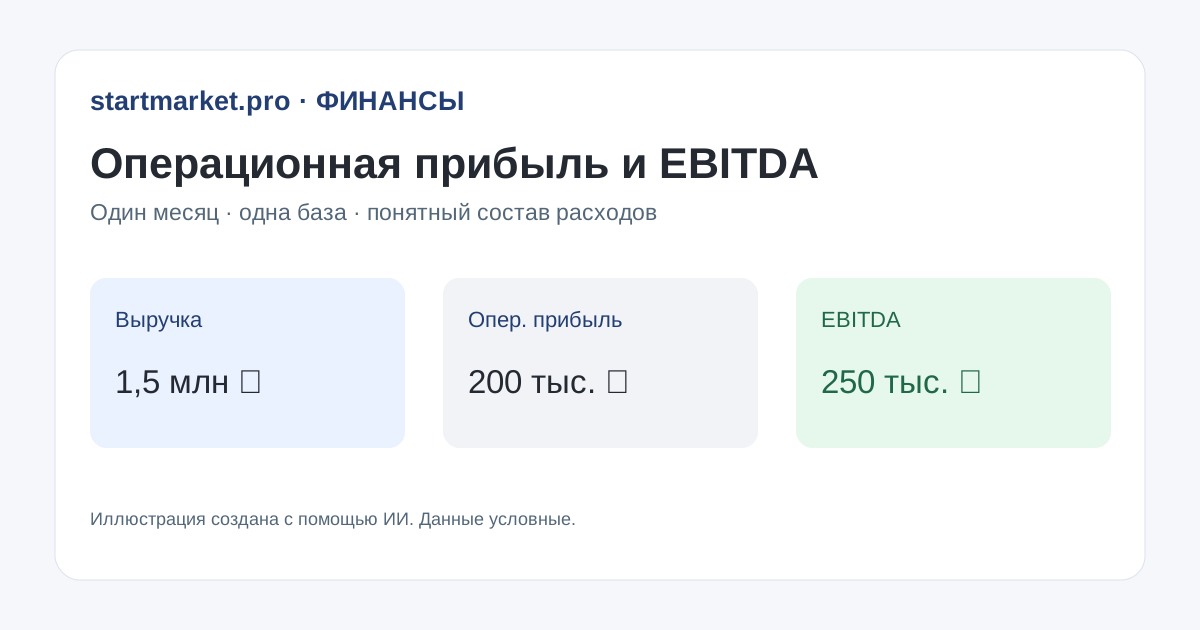
Условный месяц: 500 завершённых заказов по одной единице, выручка 1 500 000 ₽, средний чек 3 000 ₽ (1 500 000 ÷ 500). Себестоимость проданных товаров 750 000 ₽, комиссии и логистика 300 000 ₽, продвижение 80 000 ₽, зарплата, аренда и прочие операционные расходы 120 000 ₽, амортизация 50 000 ₽. Валовая прибыль = 1 500 000 − 750 000 = 750 000 ₽. Операционная прибыль = 750 000 − 300 000 − 80 000 − 120 000 − 50 000 = 200 000 ₽. Её доля в выручке: 200 000 ÷ 1 500 000 × 100% = 13,3%. Управленческий EBITDA = 200 000 + 50 000 = 250 000 ₽, или 250 000 ÷ 1 500 000 × 100% = 16,7%.
Если дополнительно были проценты 30 000 ₽ и условный налог 40 000 ₽, результат после этих двух строк = 200 000 − 30 000 − 40 000 = 130 000 ₽. Это не расчёт законной налоговой обязанности и не подтверждённая чистая прибыль: в реальном бизнесе могут быть другие доходы и расходы. Числа вымышлены, не относятся к конкретному маркетплейсу.
Как принимать решение
Если EBITDA растёт, а операционная прибыль падает, сначала проверьте амортизацию и состав расходов — один процент не объясняет причину. Если обе прибыли положительны, но денег не хватает, отдельно посмотрите закупку запасов, сроки выплат площадки, дебиторскую задолженность, налоги, кредит и капитальные платежи. Для этой проверки используйте [чек-лист закрытия месяца](/checklists/mesyachnoe-zakrytie-pribyli/) и [калькулятор P&L и EBITDA](/calculators/pnl-operatsionnaya-pribyl-ebitda/). Затем сопоставьте с [общим разбором P&L](/articles/otchet-o-pribylyah-i-ubytkah-pnl/), [планом и фактом бюджета](/articles/byudzhet-i-plan-fakt-analiz/) и [окупаемостью рекламы](/articles/roi-romi-v-onlayn-torgovle/).
Источники и границы
- ФНС, ресурс БФО: пример формы «Отчёт о финансовых результатах», проверено 16.10.2026; здесь использованы только названия строк, не показатели организации.
- IFRS Foundation, IFRS 18, проверено 16.10.2026: будущая дата обязательного применения и раскрытие показателей.
- IFRS Foundation, IAS 7, проверено 16.10.2026: движение денег — отдельный отчёт.
Все формулы и суммы примера выше — управленческая модель StartMarket. Состав строк согласуйте со своим бухгалтером для официальной отчётности.