Отчёт о прибылях и убытках: как составить и читать P&L
Разбираем структуру отчёта о прибылях и убытках: выручку, себестоимость, валовую и операционную прибыль, расходы и итоговый финансовый результат.
Отчёт о прибылях и убытках показывает, какой финансовый результат бизнес получил за выбранный период. Его также называют P&L — Profit and Loss statement. В отчёте последовательно сопоставляют выручку и расходы, чтобы увидеть валовую, операционную и итоговую прибыль либо убыток.
Короткий ответ
Базовая логика P&L выглядит так:
Чистая выручка − себестоимость продаж = валовая прибыль
Валовая прибыль − операционные расходы = операционная прибыль
Операционная прибыль ± прочие доходы и расходы − налог = чистая прибыль или убыток
Строки можно детализировать под бизнес, но определения и состав показателей должны оставаться одинаковыми от периода к периоду.
Что показывает P&L
Отчёт отвечает на три практических вопроса:
- сколько бизнес заработал на продажах за месяц, квартал или год;
- какие группы расходов сильнее всего влияют на результат;
- почему прибыль выросла или снизилась по сравнению с планом и прошлым периодом.
P&L относится к периоду. Этим он отличается от бухгалтерского баланса, который показывает активы, обязательства и капитал на конкретную дату. Отчёт о движении денег решает третью задачу: отражает фактические поступления и выплаты.
Основные строки отчёта
1. Выручка
Начинайте с продаж за период. Для управленческого отчёта заранее определите, в какой момент признаётся продажа: при выкупе, передаче покупателю или по данным закрывающего отчёта площадки. Возвраты, отмены и скидки продавца нужно учитывать последовательно.
Если исходная сумма продаж уменьшается на возвраты и предоставленные скидки, результат удобно назвать чистой выручкой. Не смешивайте в одной строке цену для покупателя и сумму выплаты маркетплейса: из выплаты уже могут быть удержаны комиссии и другие расходы.
2. Себестоимость продаж
В эту строку включают стоимость именно проданных товаров или оказанных услуг. Закупка партии на склад сама по себе не всегда становится расходом периода целиком: непроданный остаток продолжает учитываться как запас. Состав затрат подробно разобран в статье как рассчитать себестоимость товара.
3. Валовая прибыль
Валовая прибыль = чистая выручка − себестоимость продаж
Показатель показывает, сколько осталось после прямой стоимости проданного товара до операционных расходов. Его долю в выручке можно анализировать как валовую рентабельность.
4. Операционные расходы
Сюда могут входить комиссии канала продаж, логистика, реклама, зарплаты управления, аренда, программные сервисы и другие расходы текущей деятельности. В управленческом P&L их полезно разделять на переменные и постоянные, а также на коммерческие и административные.
Главное правило — не учитывать один расход дважды. Если упаковка уже включена в себестоимость, её нельзя повторно вычитать отдельной строкой.
5. Операционная прибыль
Операционная прибыль = валовая прибыль − операционные расходы
Она помогает оценить результат основной деятельности до финансовых и некоторых прочих статей. Для сравнения направлений закрепите единый перечень расходов, включаемых в расчёт.
6. Итоговая прибыль или убыток
После операционной прибыли учитывают проценты, прочие доходы и расходы и налог в соответствии с принятой моделью отчёта. Получается итоговый финансовый результат периода.
Для внутреннего управления полезно показывать рядом сумму прибыли и рентабельность продаж, рассчитанную по той же базе.
Условный пример P&L
Предположим, товарный бизнес получил за месяц следующие результаты:
- продажи покупателям — 2 000 000 ₽;
- возвраты и скидки продавца — 100 000 ₽;
- себестоимость проданных товаров — 900 000 ₽;
- комиссии, логистика и реклама — 480 000 ₽;
- административные расходы — 260 000 ₽;
- проценты по кредиту — 20 000 ₽;
- налог — 60 000 ₽.
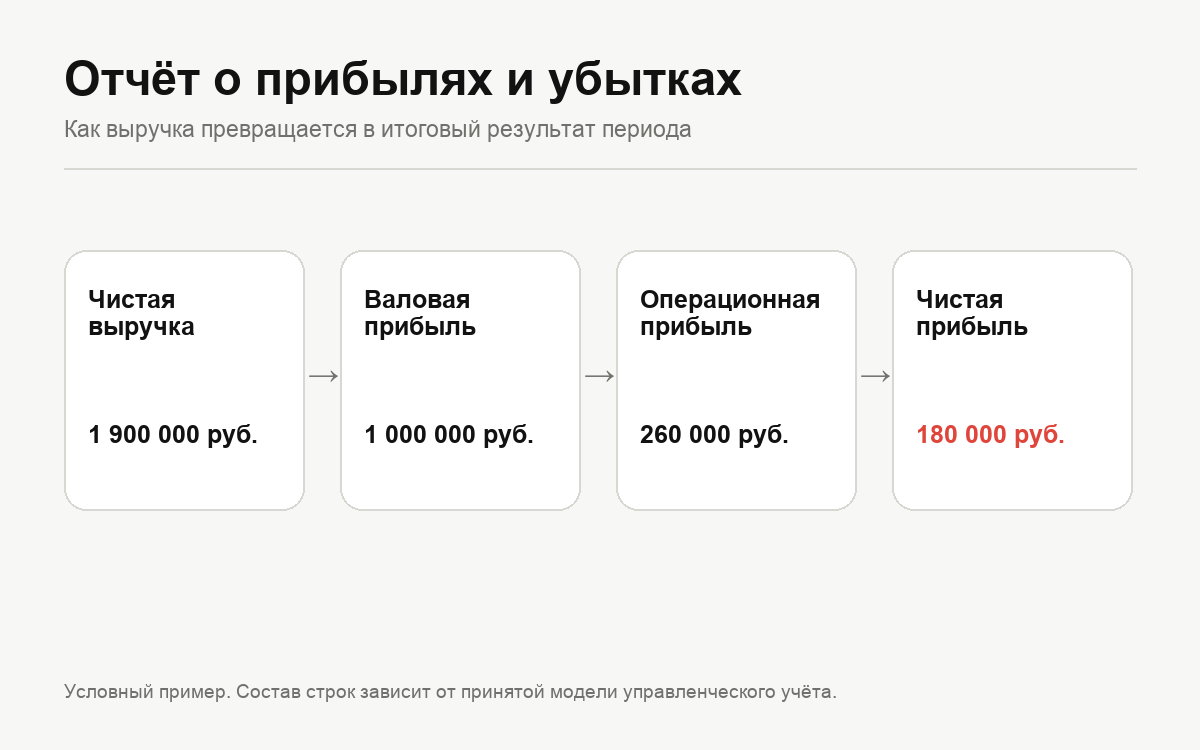
Чистая выручка: 2 000 000 − 100 000 = 1 900 000 ₽.
Валовая прибыль: 1 900 000 − 900 000 = 1 000 000 ₽.
Операционная прибыль: 1 000 000 − 480 000 − 260 000 = 260 000 ₽.
Чистая прибыль: 260 000 − 20 000 − 60 000 = 180 000 ₽.
Рентабельность продаж: 180 000 / 1 900 000 × 100% = 9,47%.
Все числа условные. Пример объясняет последовательность расчёта и не задаёт норму расходов или прибыли.
Особенности P&L для маркетплейса
Отчёт площадки и управленческий P&L решают разные задачи. Чтобы собрать сопоставимый результат:
1. Зафиксируйте период продаж и дату признания выручки. 2. Отделите возвраты от состоявшихся продаж. 3. Распределите себестоимость только на проданные единицы. 4. Расшифруйте удержания площадки: комиссия, логистика, хранение, приёмка, штрафы и прочие статьи. 5. Отнесите рекламу к тому же периоду и объекту анализа. 6. Добавьте расходы бизнеса, которых нет в отчёте маркетплейса. 7. Проверьте одинаковую основу по НДС и налогам.
Для анализа отдельного товара начните с юнит-экономики продажи, а затем сверните результаты товаров в общий P&L.
Как анализировать отчёт
Не ограничивайтесь последней строкой. Сравните по месяцам:
- темп изменения выручки;
- валовую прибыль и её долю в выручке;
- долю логистики, рекламы и комиссии;
- постоянные расходы;
- операционную и чистую прибыль;
- отклонение факта от плана.
Если выручка растёт, а прибыль падает, проверьте скидки, структуру ассортимента и переменные расходы. Если валовая прибыль стабильна, а итог ухудшился, причину нужно искать ниже: в рекламе, управленческих расходах, процентах или налоге.
Почему прибыль не равна деньгам
Прибыль рассчитывается за период по правилам признания доходов и расходов. Деньги могут поступить или уйти раньше либо позже. Например, продажа уже попала в P&L, но выплата площадки ещё не поступила; закупка новой партии уже оплачена, хотя товар пока лежит на складе. Поэтому P&L нужно читать вместе с отчётом о движении денежных средств.
Частые ошибки
- считать выплату маркетплейса выручкой без расшифровки удержаний;
- включать в расходы всю закупленную партию вместо проданного товара;
- учитывать возврат в другом периоде без пояснения;
- смешивать суммы с НДС и без НДС;
- дублировать логистику или упаковку в нескольких строках;
- менять состав показателей между месяцами;
- считать прибыль равной остатку на банковском счёте;
- сравнивать месячные и годовые показатели без приведения периода.
Рабочий порядок
1. Выберите период и правила признания операций. 2. Соберите чистую выручку. 3. Рассчитайте себестоимость проданных товаров. 4. Разнесите операционные расходы по понятным группам. 5. Рассчитайте валовую, операционную и чистую прибыль. 6. Сравните план, факт и прошлый период. 7. Объясните основные отклонения конкретными статьями. 8. Сверьте прибыль с денежным потоком и будущими платежами.
Источники
Структура отчёта и последовательность от выручки через себестоимость и операционные расходы к чистому результату сверены с руководством Комиссии по ценным бумагам и биржам США и её материалом о составных частях отчёта о прибыли. Материал объясняет управленческую логику и не заменяет требования бухгалтерского и налогового учёта.