Бюджет и план-факт анализ: как составить и объяснить отклонения
Практическая система бюджета и план-факт анализа: структура, формулы, разложение отклонений и управленческие решения без подгонки цифр.
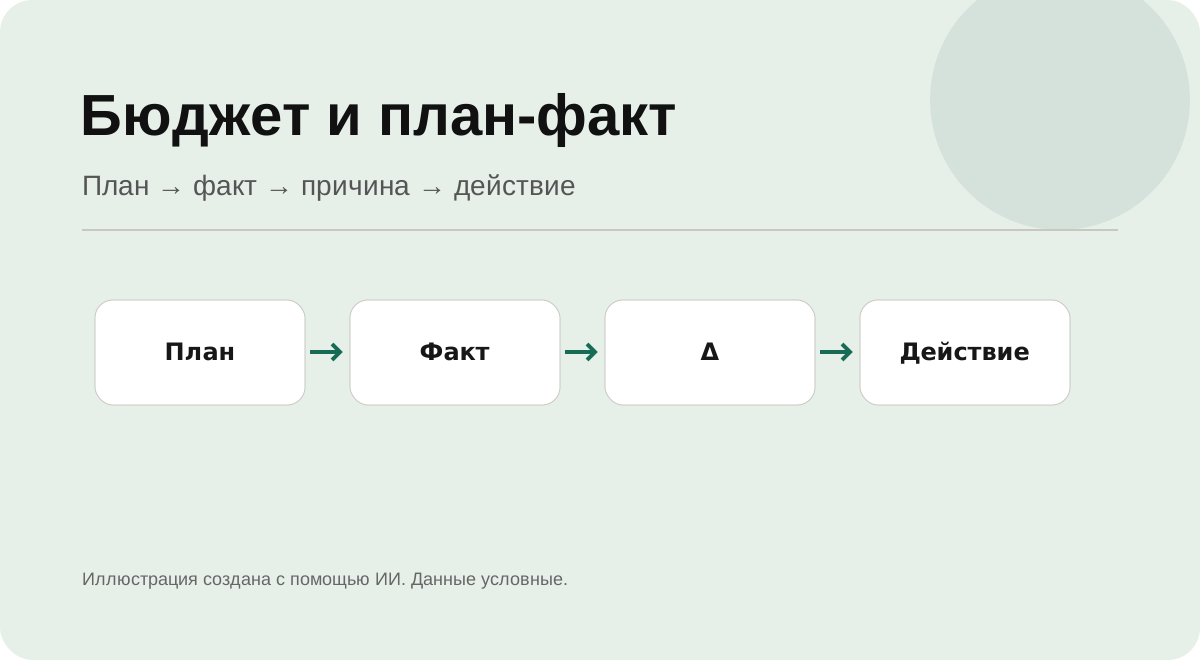
Бюджет нужен не для того, чтобы угадать будущее до рубля. Это зафиксированная версия того, как бизнес рассчитывает получить результат: сколько продать, по какой цене, с какой себестоимостью и какими постоянными расходами. План-факт анализ сравнивает эту модель с реальностью и отвечает на два вопроса: из-за чего возникло отклонение и что менять дальше.
Если в отчёте есть только столбцы «план», «факт» и «разница», это ещё не анализ. Руководителю нужна причинная связь: выручка ниже из-за количества заказов, цены, скидок или возвратов; прибыль ниже из-за себестоимости, логистики, рекламы или постоянных расходов. Поэтому бюджет сначала строят через драйверы, а затем по тем же драйверам разбирают факт.
С чего начать бюджет
Выберите единый период: месяц для P&L и неделя для оперативного контроля. Для сезонного бизнеса месячный бюджет лучше раскладывать по неделям, иначе провал первой половины месяца станет заметен слишком поздно.
Минимальная структура включает:
- Продажи: количество оплаченных или выкупленных единиц, средняя фактическая цена, выручка, возвраты и скидки.
- Переменные затраты: закупочная себестоимость, упаковка, логистика, комиссия площадки, эквайринг, переменная реклама и другие расходы, возникающие вместе с заказом.
- Маржинальный доход: выручка минус переменные затраты.
- Постоянные расходы: аренда, фиксированная часть зарплаты, сервисы, бухгалтерия и другие затраты периода.
- Операционный результат: маржинальный доход минус постоянные расходы.
Для торговли на маркетплейсах выручку и переменные расходы нужно считать по одной базе: например, по выкупленным заказам. Если продажи взяты по заказам, а комиссия и логистика — по выкупам, отклонение получится техническим, а не экономическим. Сначала согласуйте определения показателей и только потом сравнивайте значения.
Движение денег ведите отдельно. Бюджет доходов и расходов показывает экономический результат, а денежный поток — даты поступлений и выплат. Прибыльный месяц может завершиться кассовым дефицитом, если поставщику заплатили раньше, чем маркетплейс перечислил выручку. Для контроля дат используйте платёжный календарь.
Формулы план-факт анализа
Абсолютное отклонение:
Отклонение = факт − план.
Относительное отклонение:
Отклонение, % = (факт − план) / |план| × 100%.
Модуль в знаменателе сохраняет понятный знак при отрицательном плане, но процент нельзя рассчитывать, если план равен нулю. В такой строке показывают абсолютную разницу и текстовое объяснение. Для очень малых плановых величин процент тоже может вводить в заблуждение: изменение с 1 000 до 5 000 рублей даст 400%, хотя влияние на общую прибыль может быть небольшим.
Знак сам по себе не говорит, хорошо это или плохо. Положительное отклонение выручки обычно благоприятно, положительное отклонение расходов — неблагоприятно. В отчёте полезно иметь отдельное поле «влияние»: благоприятное, неблагоприятное или нейтральное.
Как разложить выручку на цену и объём
Пусть план — 1 000 единиц по 600 рублей, а факт — 900 единиц по 650 рублей.
Плановая выручка: 1 000 × 600 = 600 000 рублей.
Фактическая выручка: 900 × 650 = 585 000 рублей.
Общее отклонение: −15 000 рублей. Но этого недостаточно для решения. Разложим его последовательно:
- влияние объёма: (900 − 1 000) × 600 = −60 000 рублей;
- влияние цены: (650 − 600) × 900 = +45 000 рублей;
- итог: −60 000 + 45 000 = −15 000 рублей.
Продажная цена частично компенсировала недобор объёма. Поэтому бессмысленно просто требовать «вернуть выручку»: сначала нужно понять причину падения количества — трафик, конверсия, остатки, рейтинг, срок доставки или спрос.
Если ассортимент большой, к цене и объёму добавляется структура продаж. Товары с одинаковой выручкой могут иметь разную маржинальность. Без анализа товарного состава рост продаж способен снизить прибыль. Для первого уровня достаточно сравнить долю ключевых групп и отдельно показать изменение маржинального дохода на единицу.
Как разобрать отклонение прибыли
Возьмём тот же пример. Плановая переменная стоимость единицы — 350 рублей, фактическая — 380 рублей. Плановый маржинальный доход равен 250 000 рублей: (600 − 350) × 1 000. Фактический — 243 000 рублей: (650 − 380) × 900.
Отклонение маржинального дохода составляет −7 000 рублей. Его можно объяснить тремя частями:
- объём: −100 × плановая маржа 250 = −25 000 рублей;
- цена: +50 × фактический объём 900 = +45 000 рублей;
- переменные затраты: −30 × фактический объём 900 = −27 000 рублей.
Итого: −25 000 + 45 000 − 27 000 = −7 000 рублей. Такое разложение показывает, что повышение цены помогло, но его эффект почти полностью забрал рост затрат.
Постоянные расходы анализируют по каждой существенной статье: факт минус план. Не распределяйте аренду или зарплату на товар только ради объяснения отклонения месяца. Для продуктового решения используйте маржинальный доход, а для результата бизнеса — постоянные расходы периода. Связь этих уровней подробно показана в материале про P&L.
Правила хорошего отчёта
Один лист или экран должен показывать показатель, план, факт, абсолютное и процентное отклонение, влияние на результат, причину, владельца действия и срок. Причина должна быть проверяемой. Формулировка «продажи ниже» повторяет цифру; формулировка «семь дней не было остатка у двух SKU, потеряно около 80 заказов по средней конверсии» объясняет механизм.
Не переписывайте исходный бюджет после каждого отклонения. Сохраните три слоя:
- первоначальный бюджет — обещание и исходные допущения;
- актуальный прогноз — лучшая оценка результата до конца периода;
- факт — уже случившийся результат.
Так видно и качество планирования, и текущая траектория. Если заменить бюджет новым прогнозом, история решений исчезнет.
У каждой существенной разницы должно быть одно действие: восстановить остаток, изменить закупочную цену, скорректировать рекламу, пересмотреть ассортимент или обновить прогноз. Не каждое отклонение требует реакции. Порог существенности можно задать одновременно в рублях и процентах, чтобы не тратить время на крупные проценты у незначительных сумм.
Частые ошибки
Первая ошибка — смешивать начисление доходов и движение денег. Вторая — сравнивать показатели с разными определениями. Третья — объяснять всю разницу одним фактором. Четвёртая — использовать только проценты. Пятая — считать любое превышение плана успехом: рост выручки через скидку может ухудшить маржу и увеличить потребность в оборотном капитале.
План-факт анализ завершён, когда цифра переведена в проверяемую причину, назначено действие и обновлён прогноз. Сам отчёт ничего не исправляет; он сокращает время между отклонением и решением.
Источники и границы метода
Методика соответствует управленческому циклу «планирование — исполнение — обзор — корректировка», описанному в материалах AICPA & CIMA о management control cycle и связи стратегии, бюджета, отчётности и прогнозирования. Пример условный и не заменяет бухгалтерскую отчётность или налоговый учёт. Формулы проверены 23 сентября 2026 года; состав статей нужно адаптировать к модели бизнеса.