Складской учёт в работающем бизнесе: почему появился минус
Практический кейс: FBS-отгрузки уже списаны, а начальный остаток ещё не зафиксирован. Порядок запуска учёта и условная оценка экономического эффекта.
При внедрении складского учета в уже работающий бизнес Я столкнулся с тем, что нельзя просто внести текущее количество товара и начать учитывать новые поступления.
Продажи уже шли. Товар лежал на моём складе и на складах маркетплейсов, приходили FBS-заказы, а остатки на площадках мы частично правили вручную. Когда автоматический учёт начал списывать проведённые FBS-отгрузки, по нескольким товарам появился минус. Сначала я принял его за ошибку. Проверка показала другое: отгрузки уже были в истории, а начальный фактический остаток мы ещё не зафиксировали.
Минус в таком случае — сигнал о разрыве между операциями и точкой запуска учёта. Обнулить его одной правкой нельзя: исчезнет связь с уже отгруженными заказами. Нужно восстановить стартовую картину и сохранить каждое движение.
Порядок, который я выбрал
- 1. Определить дату начала складского учёта.
- 2. Загрузить актуальные заказы и статусы маркетплейсов.
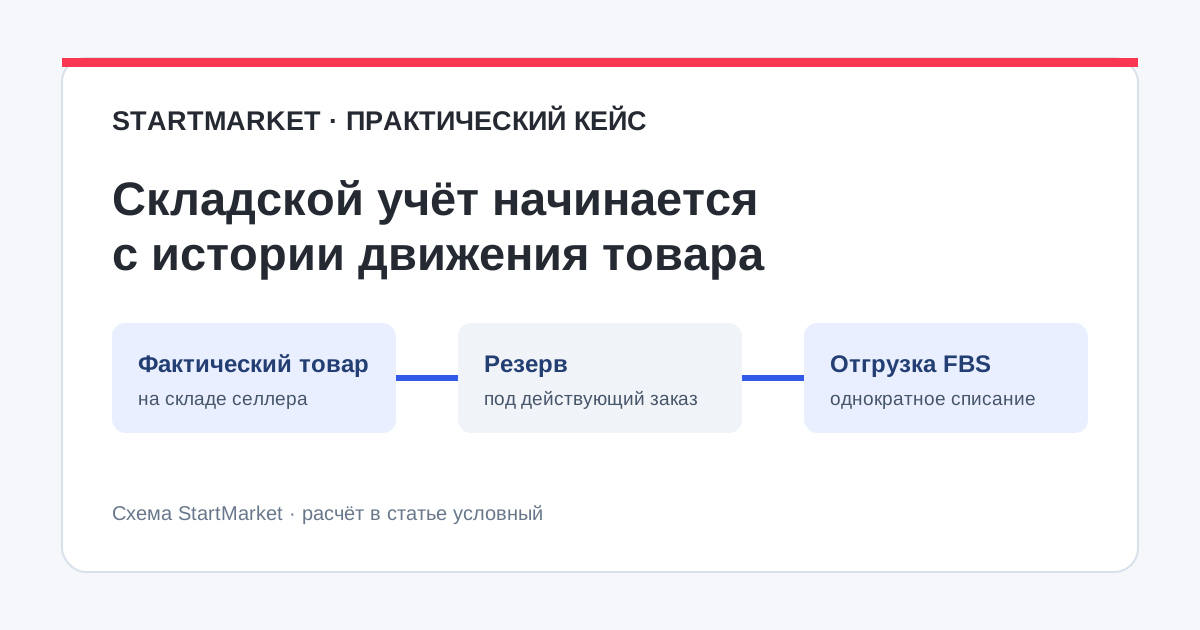
- 3. Проверить резервы и уже проведённые отгрузки; один заказ списывать только один раз.
- 4. Пересчитать фактический товар на складе.
- 5. Провести начальную инвентаризацию отдельной операцией, сохранив прежнюю историю.
- 6. После этого учитывать поступления, перемещения, списания и новые отгрузки.
Я разделяю пять состояний: фактический склад селлера, резерв под заказ, товар в доставке до приёмки, товар на складе маркетплейса и опубликованный FBS-остаток. Последний — число для площадки, а не доказательство того, сколько физически лежит у меня.
Основная единица учёта — готовый продаваемый комплект. Если комплект состоит из четырёх деталей, два комплекта — это 2 товарные единицы и дополнительно 8 физических штук. Смешать эти числа в одном поле — значит получить ложный остаток.
При поступлении я хочу видеть простое уравнение: «Было на складе + Поступает = Станет на складе». Под ним — документ и история движения. Отрицательный учётный остаток нельзя автоматически скрывать или обнулять: сначала нужно выяснить причину.
Сколько это может стоить
Это пример модели, а не результат моего бизнеса. При 1 000 номенклатур и 10 000 товарных единицах со средней себестоимостью 500 ₽ запас стоит 5 000 000 ₽. Расхождение 2% — это 200 единиц и 100 000 ₽ стоимости товара под риском. Добавим условные потери от просрочки 60 000 ₽, потенциальное списание 37 500 ₽ из 150 000 ₽ избыточных закупок, недополученную выручку из-за неверных остатков 480 000 ₽ в год и расходы от отмен при завышенном FBS-остатке 18 000 ₽.
Сумма этих сценариев — 695 500 ₽ за год: 100 000 + 60 000 + 37 500 + 480 000 + 18 000. Но 480 000 ₽ здесь выручка, а не прибыль; остальные величины тоже требуют проверки и могут пересекаться. Поэтому всю сумму нельзя называть подтверждённой экономией. Отдельный эффект — 150 000 ₽ оборотных средств, которые можно высвободить из лишних закупок.
Мой вывод: внедрение складского учёта — не просто ввод остатков. Сначала надо связать фактический товар, незавершённые заказы, отгрузки и данные маркетплейсов в единую историю движения товара.
Как управлять FBS-остатками по инструкции Wildberries — справка площадки, проверено 28.10.2026. По теме: оборотный капитал, FBS и FBW, точка заказа.