Оборотный капитал бизнеса: формула, расчёт и управление
Как рассчитать чистый оборотный капитал, связать запасы, дебиторку и кредиторку с денежным циклом и определить потребность бизнеса в финансировании.
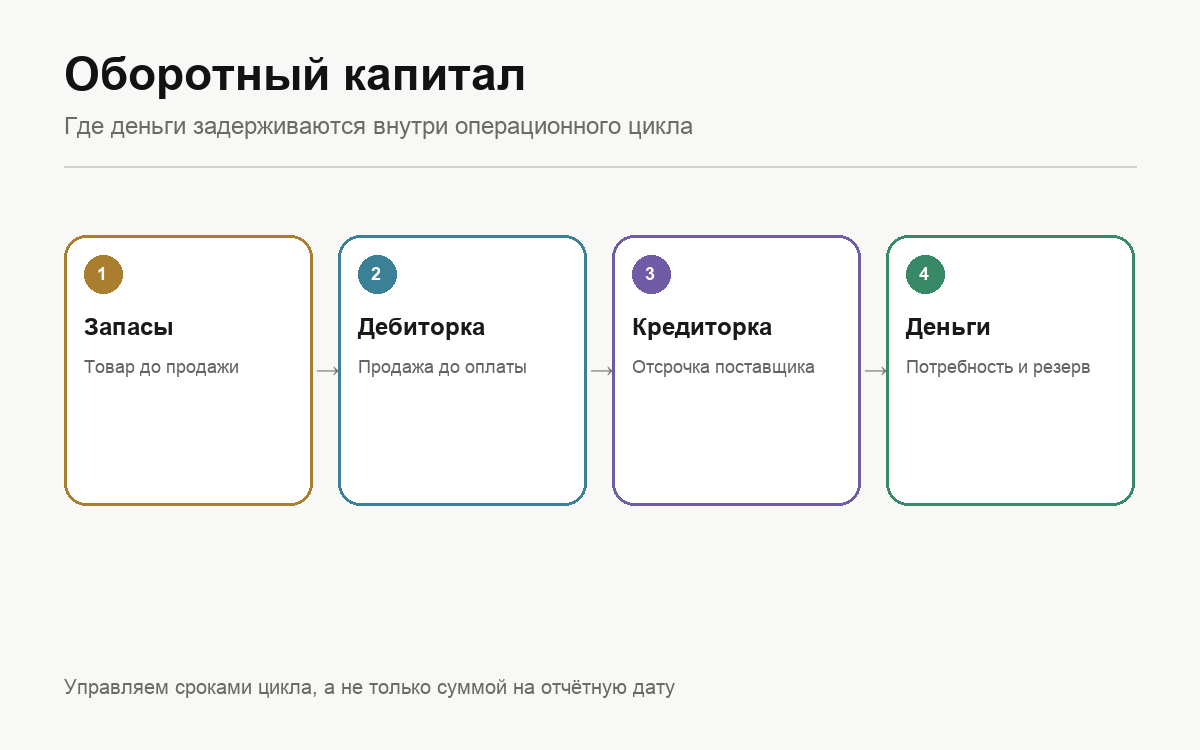
Оборотный капитал показывает, сколько ресурсов связано с ежедневной работой бизнеса: запасами, расчётами с покупателями, поставщиками и текущими обязательствами. Прибыльный бизнес может испытывать нехватку денег, если товар куплен заранее, покупатели платят позже, а поставщикам и сотрудникам нужно платить сейчас.
Для управления полезно смотреть на две формы показателя: бухгалтерский чистый оборотный капитал и операционную потребность в деньгах. Они отвечают на разные вопросы и не должны механически заменять друг друга.
Формула чистого оборотного капитала
Чистый оборотный капитал = оборотные активы − краткосрочные обязательства
К оборотным активам обычно относят деньги, запасы, дебиторскую задолженность и другие активы, которые реализуются, продаются или потребляются в обычном операционном цикле. К краткосрочным обязательствам — долги, которые погашаются в операционном цикле или в ближайшем периоде.
Положительный результат означает, что оборотные активы превышают краткосрочные обязательства. Отрицательный результат требует разбора сроков и состава статей, но сам по себе не является готовым диагнозом: модель с быстрыми продажами и отсрочкой поставщика может устойчиво работать с небольшим показателем.
Операционный оборотный капитал
Для управления основной деятельностью часто используют более узкую формулу:
Операционная потребность = запасы + операционная дебиторская задолженность − операционная кредиторская задолженность
Деньги и банковские кредиты из этого расчёта обычно исключают, чтобы увидеть, сколько средств поглощает именно торговый цикл. Состав статей нужно зафиксировать и применять последовательно.
Если запасы и дебиторка растут быстрее кредиторки, бизнесу требуется больше финансирования. Если поставщик даёт отсрочку, покупатели платят сразу, а запас быстро продаётся, потребность уменьшается.
Почему прибыль не равна свободным деньгам
Прибыль признаётся по правилам учёта доходов и расходов, а движение денег происходит в даты платежей. Продажа с отсрочкой увеличивает выручку и дебиторку, но деньги ещё не поступили. Закупленный товар превращается в запас и вернётся в деньги только после продажи и оплаты.
IAS 7 при косвенном методе связывает денежный поток от операционной деятельности с изменениями запасов, операционной дебиторской и кредиторской задолженности. Поэтому рост прибыли вместе с ростом запасов может сопровождаться ухудшением денежного потока.
Денежный цикл
Потребность удобно объясняет цикл конверсии денег:
Денежный цикл = дни запаса + дни дебиторской задолженности − дни кредиторской задолженности
- дни запаса — сколько времени товар находится в запасе до продажи;
- дни дебиторки — сколько времени проходит до получения денег от покупателя;
- дни кредиторки — сколько времени бизнес использует отсрочку поставщика.
Чем длиннее положительный цикл, тем дольше собственные или заёмные деньги остаются внутри операции. Для маркетплейса учитывайте срок от оплаты поставщику до доступной выплаты площадки, а не только дату заказа.
Пошаговый расчёт
1. Выберите дату и границы
Баланс — показатель на дату. Сравнивайте одинаковые даты и используйте один состав статей. Отдельно считайте средние значения за период для анализа оборота.
2. Соберите оборотные активы
Разделите деньги, товарный запас, авансы поставщикам, дебиторскую задолженность и прочие статьи. Неликвидный или повреждённый товар нельзя воспринимать как столь же доступный ресурс, как деньги.
3. Соберите краткосрочные обязательства
Выделите поставщиков, налоги, зарплату, аренду, текущую часть кредитов и другие ближайшие платежи. Проверяйте не только сумму, но и календарь погашения.
4. Рассчитайте оба показателя
Сначала получите чистый оборотный капитал, затем операционную потребность. Разница покажет влияние денег, кредитов и прочих статей.
5. Объясните изменение
Сравните с прошлым месяцем: какая часть изменения возникла из-за запаса, дебиторки или кредиторки. Свяжите вывод с денежным потоком и платёжным календарём.
Условный пример
На конец месяца у компании:
- запасы — 1 200 000 ₽;
- дебиторская задолженность — 450 000 ₽;
- деньги и другие оборотные активы — 350 000 ₽;
- долг поставщикам — 700 000 ₽;
- прочие краткосрочные обязательства — 300 000 ₽.
Оборотные активы равны 2 000 000 ₽, краткосрочные обязательства — 1 000 000 ₽. Чистый оборотный капитал составляет 1 000 000 ₽.
Операционная потребность без денег и неоперационных статей: 1 200 000 + 450 000 − 700 000 = 950 000 ₽. Эта сумма показывает приблизительный объём ресурсов, связанных с товаром и расчётами. Все данные условные.
Через месяц запас вырос на 400 000 ₽, а продажи почти не изменились. Прибыль осталась положительной, но денег стало меньше. Причина — дополнительное финансирование медленного запаса. Решение нужно искать в закупках и оборачиваемости товара, а не только в кредите.
Как сократить потребность без вреда продажам
- уменьшить избыточный и медленный запас;
- чаще закупать меньшими партиями, если логистика это допускает;
- согласовать отсрочку с поставщиком;
- ускорить выставление документов и получение оплаты;
- установить кредитные лимиты покупателям;
- разделить обязательный ассортимент и экспериментальные товары;
- планировать акции вместе с пополнением и выплатами;
- учитывать возвраты и задержки площадки;
- заранее согласовать резерв ликвидности.
Сокращение запаса до нуля может привести к потерянным продажам. Цель — не минимальный показатель, а управляемый уровень при заданном сервисе и риске.
Показатели для ежемесячного контроля
- чистый и операционный оборотный капитал;
- изменение по каждой составляющей;
- дни запаса и доля неликвида;
- сроки дебиторки и просрочка;
- сроки кредиторки и ближайшие платежи;
- денежный цикл;
- запас денег в днях обязательных расходов;
- отклонение факта от бюджета.
Показывайте сумму и дни вместе. Рост оборотного капитала может быть нормальным при росте продаж, но опасным, если оборот не меняется.
Частые ошибки
- считать весь остаток ликвидным;
- сравнивать показатель на разные даты;
- смешивать операционные долги и финансирование без пояснения;
- игнорировать сроки платежей внутри общей суммы;
- считать заказ продажей до завершения и выплаты;
- финансировать постоянный неликвид краткосрочным долгом;
- улучшать показатель задержкой обязательных платежей;
- анализировать капитал отдельно от P&L и движения денег.
Краткие выводы
Чистый оборотный капитал показывает разницу между оборотными активами и краткосрочными обязательствами. Операционная потребность показывает деньги, связанные с запасами и расчётами. Управлять нужно причинами изменения и сроками денежного цикла, связывая показатель с оборачиваемостью, денежным потоком и календарём платежей.
Источники
Классификация оборотных активов и обязательств сопоставлена с IAS 1. Связь операционного денежного потока с изменениями запасов, дебиторки и кредиторки проверена по официальной странице IAS 7. Подход к стоимости и списанию запасов — по IAS 2 Inventories. Проверено 11 сентября 2026 года.