Финансовая модель бизнеса: как связать прибыль, баланс и деньги
Три разных вопроса требуют трёх форм: прибыль за период, активы и обязательства на дату, движение денег по датам. На числовом примере видно, почему прибыль не гарантирует платёжеспособность.
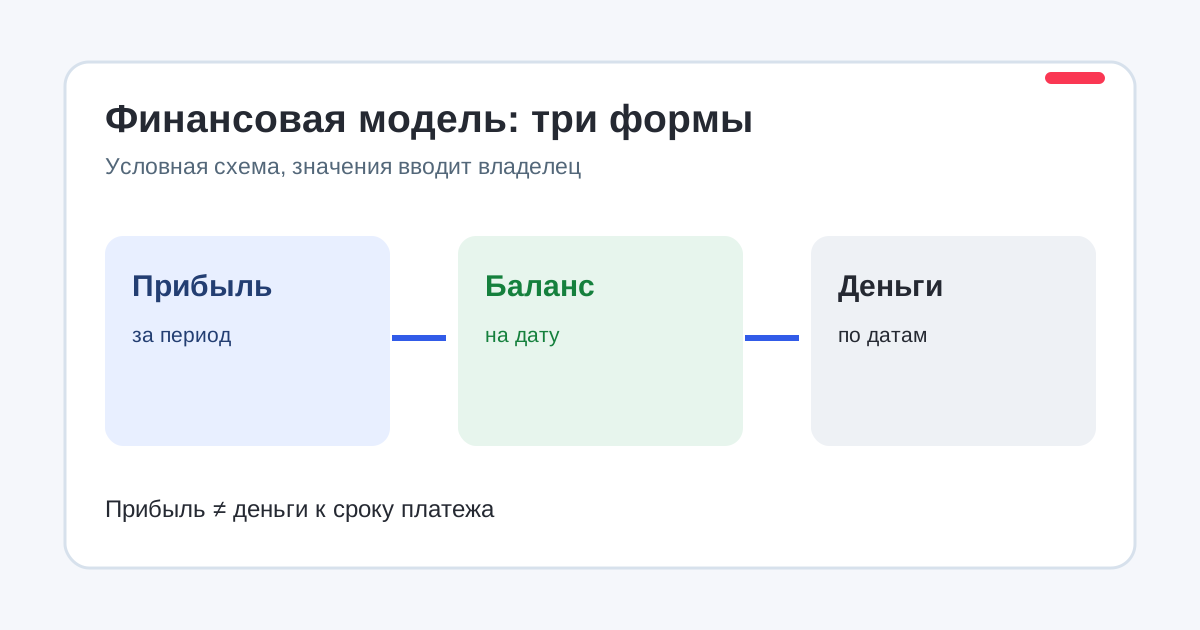
Финансовая модель отвечает на три разных вопроса: сколько бизнес заработал за период, чем он владеет и кому должен на дату, хватит ли денег к сроку платежа. Один отчёт не заменяет остальные. Положительная прибыль не гарантирует деньги сегодня: часть выручки может быть дебиторской задолженностью, а часть средств — запасом.
Отчёт 1. Прибыль за период
Соберите выручку завершённых продаж, количество продаж в штуках, средний чек и расходы за один и тот же месяц. Средний чек = выручка / проданные штуки при ненулевом количестве. Упрощённый операционный результат = выручка − себестоимость проданного − переменные расходы − постоянные операционные расходы. Это поток за период в ₽/мес., а не остаток денег на дату. Разные площадочные показатели нужно привести к одной базе: например, Яндекс Маркет раздельно показывает заказанные и доставленные товары, а Wildberries выделяет выкупы, комиссии и логистику. Справки проверены 22.10.2026. Для полного разбора используйте [калькулятор P&L](/calculators/pnl-operatsionnaya-pribyl-ebitda/).
Условный октябрь: 100 завершённых продаж, 200 000 ₽ выручки, средний чек 2 000 ₽, себестоимость 120 000 ₽, переменные расходы 30 000 ₽, постоянные расходы 30 000 ₽. Операционный результат = 200 000 − 120 000 − 30 000 − 30 000 = 20 000 ₽ за месяц. Налоги, проценты и непредвиденные корректировки здесь не учтены.
Отчёт 2. Баланс на конкретную дату
На 31 октября условно: деньги 50 000 ₽, запас по себестоимости 100 000 ₽, дебиторка 40 000 ₽, основные средства 110 000 ₽. Активы = 300 000 ₽. Кредиторка поставщикам 70 000 ₽, краткосрочный долг 30 000 ₽, долгосрочный долг 80 000 ₽. Обязательства = 180 000 ₽; капитал = 120 000 ₽; активы = обязательства + капитал = 300 000 ₽. Это снимок на дату. Стоимость товара в запасе не равна ожидаемой выручке; подход к её оценке нужно сверить с IAS 2.
Из этих же абсолютных сумм: оборотные активы = деньги 50 000 + запас 100 000 + дебиторка 40 000 = 190 000 ₽. Краткосрочные обязательства = кредиторка 70 000 + краткосрочный долг 30 000 = 100 000 ₽. Оборотный капитал = 190 000 − 100 000 = 90 000 ₽; текущая ликвидность = 190 000 / 100 000 = 1,9. Это не означает, что вся сумма 190 000 ₽ доступна для сегодняшнего платежа: запас и дебиторка ещё не деньги. Заполните [управленческий баланс](/calculators/upravlencheskiy-balans/) собственными цифрами. Основы представления финансового положения описывает IAS 1; наша форма упрощена и не является обязательной отчётностью.
Отчёт 3. Деньги по датам
Предположим, в ближайшие семь дней надо заплатить 70 000 ₽, подтверждённых поступлений нет, минимальный остаток для работы — 20 000 ₽. При 50 000 ₽ денег на дату непокрытая потребность = max(0; платежи 70 000 + резерв 20 000 − деньги 50 000 − подтверждённые поступления 0) = 40 000 ₽. Несмотря на прибыль 20 000 ₽ за месяц и положительный оборотный капитал 90 000 ₽, платёж к сроку не покрыт. Деньги могут прийти позднее, а запас требует продажи.
IAS 7 рассматривает фактические денежные потоки; проверено 22.10.2026. Для решений о сроках нужен [платёжный календарь](/calculators/platezhnyy-kalendar-kassovyy-razryv/), а [чек-лист предотвращения кассового разрыва](/checklists/predotvrashchenie-kassovogo-razryva/) помогает сверить обязательства, даты и резерв. Сценарий модели обновляйте при изменении объёма продаж, срока выплаты, закупки или кредита; плановые значения отделяйте от факта.
Источники и границы
- Яндекс Маркет, «Аналитика продаж» и Wildberries, «Отчёт „Показатели“»: определения продаж и расходов; проверено 22.10.2026.
- IFRS Foundation, IAS 1, IAS 2 и IAS 7: финансовое положение, запасы и денежные потоки; проверено 22.10.2026.
Все суммы в примере условные. Формулы и форма управленческого баланса — расчёт StartMarket из пользовательских данных; налогообложение и правила обязательной отчётности зависят от конкретного бизнеса.