Платёжный календарь для бизнеса: как составить и вести
Разбираем, как собрать поступления и выплаты по датам, заранее увидеть кассовый разрыв и регулярно обновлять платёжный календарь.
Платёжный календарь показывает, сколько денег будет у бизнеса в каждый конкретный день с учётом ожидаемых поступлений и обязательных выплат. Он помогает увидеть будущую нехватку денег раньше даты платежа и спокойно выбрать действие.
Это рабочий инструмент управления денежным потоком бизнеса. P&L отвечает на вопрос о прибыли за период, а платёжный календарь — хватит ли денег в нужный день.
Что входит в платёжный календарь
Минимальная таблица содержит:
- дату операции;
- тип: поступление или выплата;
- контрагента и назначение;
- сумму;
- статус: план, подтверждено или оплачено;
- приоритет платежа;
- остаток денег после операции;
- комментарий об источнике суммы и возможной задержке.
Отдельно фиксируют начальный остаток на доступных счетах и в кассе. Внутренние переводы между своими счетами не считаются новым поступлением.
Формула остатка
Остаток на конец дня = остаток на начало дня + поступления − выплаты
Остаток следующего дня равен остатку предыдущего. Если значение опускается ниже нуля, календарь показывает кассовый разрыв, его дату и размер.
Как составить календарь пошагово
1. Выберите горизонт
Для оперативного управления удобно начать с 8–13 недель и вести расчёт по дням. Чем ближе дата, тем точнее должны быть суммы. Дальний горизонт можно укрупнять по неделям.
2. Зафиксируйте доступные деньги
Соберите остатки на расчётных счетах и в кассе. Исключите лимиты кредитных линий и деньги, которыми нельзя свободно распоряжаться: их лучше показывать отдельно как резерв финансирования.
3. Внесите обязательные выплаты
Добавьте аренду, зарплату, налоги, платежи поставщикам, кредиты, сервисы и другие обязательства по датам. Не распределяйте крупную выплату равномерно по месяцу, если договор требует оплатить её одним днём.
4. Добавьте поступления
Указывайте дату, когда деньги действительно станут доступны на счёте. Для маркетплейса это дата ожидаемой выплаты с учётом графика, возвратов и удержаний, а не дата заказа.
5. Разделите сценарии
В базовый сценарий включайте реалистичные суммы. Для неопределённых поступлений сделайте осторожный вариант: перенесите дату или уменьшите сумму. Так календарь покажет запас устойчивости.
6. Обновляйте план фактом
После оплаты меняйте статус строки, записывайте фактическую сумму и переносите неподтверждённые операции. Регулярное сравнение плана с фактом улучшает следующий прогноз.
Условный пример
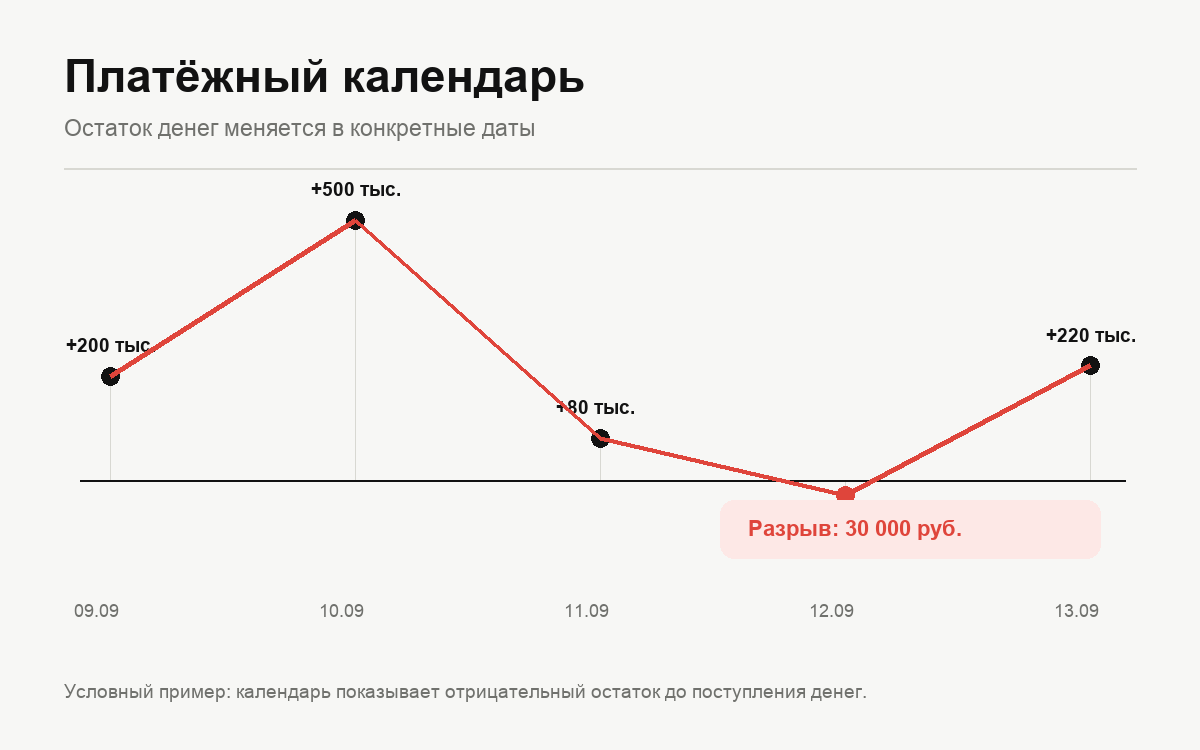
У бизнеса 200 000 ₽ на начало 10 сентября.
- 10 сентября поступает 300 000 ₽: остаток 500 000 ₽.
- 11 сентября поставщику нужно заплатить 420 000 ₽: остаток 80 000 ₽.
- 12 сентября списываются аренда и сервисы на 110 000 ₽: остаток −30 000 ₽.
- 13 сентября ожидается выплата маркетплейса 250 000 ₽: остаток 220 000 ₽.
Календарь обнаруживает разрыв 30 000 ₽ на 12 сентября. Если смотреть только итог четырёх дней, проблема останется незаметной.
Скачать CSV-шаблон платёжного календаря. Его можно открыть в Excel, Numbers или импортировать в таблицы. Суммы и строки внутри — условный пример.
Как расставлять приоритеты
Полезно разделить выплаты на три уровня:
1. обязательные и критичные по сроку; 2. важные для непрерывной работы; 3. переносимые без существенного ущерба.
Приоритет не отменяет условия договора и требования закона. Перенос налогов, зарплаты или договорного платежа требует отдельной проверки последствий.
Что делать, если прогноз стал отрицательным
Сначала проверьте суммы и даты. Затем рассмотрите перенос необязательных расходов, ускорение подтверждённых поступлений, изменение графика закупок, переговоры об отсрочке или заранее доступное финансирование. Любой кредит добавляет будущие платежи и должен попасть в календарь.
Параллельно проверьте отчёт о прибылях и убытках: повторяющийся отрицательный остаток может быть следствием убыточной модели, а не только несовпадения дат.
Частые ошибки
- вести только месячные итоги;
- считать заказ поступившими деньгами;
- забывать налоги, возвраты и погашение долга;
- смешивать план и факт без статусов;
- учитывать один внутренний перевод дважды;
- не пересматривать даты неподтверждённых поступлений;
- считать кредит доходом и не показывать его возврат;
- не назначать ответственного за обновление.
Краткие выводы
Рабочий платёжный календарь строится по датам, начинается с доступного остатка и заканчивается прогнозом остатка после каждой операции. Его ценность не в идеальной точности дальнего прогноза, а в раннем обнаружении отрицательной даты и регулярном обновлении фактом.
Источники
Методика прогноза поступлений, выплат, дефицита и излишка сверена с официальным руководством business.gov.au по cash flow statement. Правила контроля сроков платежей, запасов и условий с поставщиками сопоставлены с руководством business.gov.au по управлению денежным потоком. Проверено 9 сентября 2026 года.