Денежный поток бизнеса: виды, расчёт и отличие от прибыли
Объясняем, как учитывать поступления и выплаты, разделять операционный, инвестиционный и финансовый поток и находить причины нехватки денег.
Денежный поток показывает фактическое движение денег бизнеса: когда средства поступили на счёт или в кассу и когда были выплачены. Он помогает понять, хватит ли денег на закупку, налоги, зарплаты и другие обязательства, даже если продажи и прибыль выглядят положительно.
Короткий ответ
Чистый денежный поток за период рассчитывается так:
Чистый денежный поток = все поступления − все выплаты
Конечный остаток денег = начальный остаток + чистый денежный поток
Положительный поток увеличивает денежный остаток, отрицательный уменьшает. Для анализа важно разделять движение денег по основной деятельности, инвестициям и финансированию.
Денежный поток и прибыль
Отчёт о прибылях и убытках отражает доходы и расходы выбранного периода. Денежный поток учитывает дату фактического платежа. Из-за этого показатели часто расходятся.
Например:
- товар продан сегодня, а маркетплейс перечислит деньги позже;
- поставщику заплатили авансом до продажи партии;
- оборудование оплачено сразу, но его стоимость может распределяться по периодам;
- кредит увеличивает деньги на счёте, но не является выручкой;
- погашение основной суммы кредита уменьшает деньги, но не является операционным расходом P&L.
Поэтому прибыльный бизнес может временно испытывать нехватку денег, а приток от кредита может скрывать слабый результат основной деятельности.
Три вида денежных потоков
Операционный поток
Это поступления и выплаты, связанные с основной деятельностью: деньги от покупателей и площадок, платежи поставщикам, логистика, реклама, зарплата, аренда, налоги и другие текущие операции.
Устойчиво отрицательный операционный поток требует объяснения. Бизнес может расти и заранее финансировать запас, но постоянная нехватка денег в основной деятельности повышает зависимость от кредитов или вложений владельца.
Инвестиционный поток
Он связан с приобретением и продажей долгосрочных активов и инвестиций: оборудования, программных решений, помещений или других ресурсов для будущей работы. Отрицательный инвестиционный поток сам по себе не означает проблему — он может отражать развитие. Его нужно сопоставлять с планом и доступным финансированием.
Финансовый поток
Это получение и возврат кредитов, вклады владельцев и другие операции, меняющие объём заёмного или собственного финансирования. Отдельное отображение показывает, за счёт чего бизнес покрывает потребность в деньгах.
Прямой и косвенный методы
Для ежедневного управления малому бизнесу обычно понятнее прямой метод: каждое реальное поступление и выплату относят к категории и дате. Такой отчёт легко связать с банковской выпиской и платёжным календарём.
При косвенном методе расчёт начинают с прибыли и корректируют её на неденежные статьи и изменения оборотного капитала. Такой подход объясняет переход от прибыли к операционному денежному потоку, но требует аккуратного учёта запасов, задолженности покупателей и задолженности поставщикам.
Условный пример
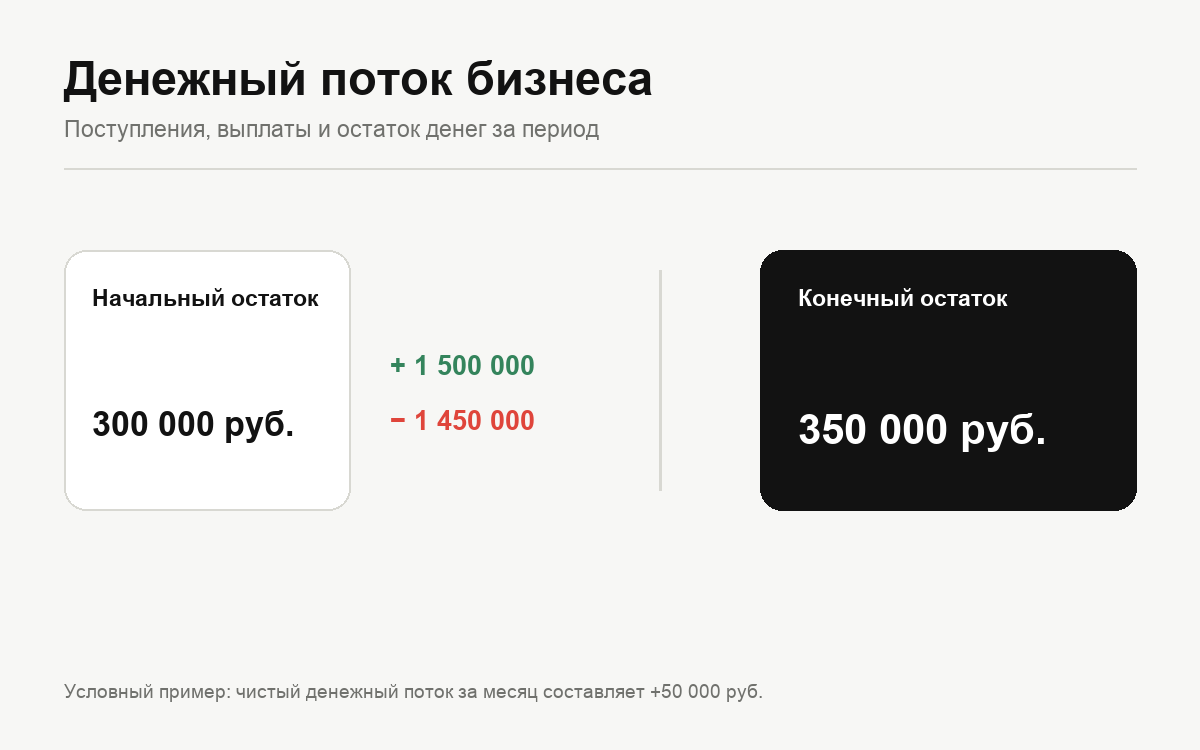
На начало месяца у бизнеса было 300 000 ₽. За месяц произошли операции:
- поступления от покупателей и маркетплейсов — 1 500 000 ₽;
- оплаты поставщикам — 800 000 ₽;
- логистика, реклама, зарплата и аренда — 350 000 ₽;
- покупка оборудования — 200 000 ₽;
- погашение основной суммы кредита — 100 000 ₽.
Всего выплат: 800 000 + 350 000 + 200 000 + 100 000 = 1 450 000 ₽.
Чистый денежный поток: 1 500 000 − 1 450 000 = 50 000 ₽.
Конечный остаток: 300 000 + 50 000 = 350 000 ₽.
По видам деятельности:
- операционный поток: 1 500 000 − 800 000 − 350 000 = 350 000 ₽;
- инвестиционный поток: −200 000 ₽;
- финансовый поток: −100 000 ₽.
Числа условные. Классификация конкретной операции зависит от принятой учётной политики и назначения платежа.
Как построить отчёт
1. Выберите период: день, неделя или месяц. 2. Зафиксируйте остаток денег на начало. 3. Загрузите или внесите все фактические движения по счетам и кассам. 4. Исключите внутренние переводы между собственными счетами, чтобы не удвоить оборот. 5. Присвойте каждой операции статью и вид деятельности. 6. Посчитайте поступления, выплаты и чистый поток. 7. Сверьте расчётный конечный остаток с банком и кассой. 8. Объясните крупные отклонения от плана.
Особенности маркетплейсов
Дата продажи, дата отчёта площадки и дата выплаты могут не совпадать. Для прогноза денег учитывайте фактический график выплат, возвраты, удержания и задержанные начисления.
Закупка запаса часто создаёт крупную выплату раньше будущих продаж. Поэтому положительная юнит-экономика ещё не гарантирует достаточного остатка денег для следующей партии.
Как составить прогноз
Прогноз денежного потока строят по будущим датам, а не только по месячным итогам. Внесите ожидаемые поступления и обязательные выплаты по дням или неделям. Для неопределённых величин подготовьте базовый, осторожный и целевой сценарии.
Регулярно заменяйте плановые суммы фактическими и пересчитывайте остаток до конца горизонта. Если прогноз уходит ниже допустимого резерва, заранее разберите будущий кассовый разрыв.
Что анализировать
- операционный поток отдельно от кредитов и вложений;
- минимальный остаток внутри периода;
- сроки выплат покупателей и площадок;
- сроки расчётов с поставщиками;
- объём денег, связанный в запасах;
- регулярные и разовые платежи;
- отклонения факта от прогноза.
Суммарный месячный плюс может скрывать отрицательный остаток внутри месяца. Поэтому при плотном графике платежей полезна недельная или дневная детализация.
Частые ошибки
- путать прибыль с поступлением денег;
- считать перевод между своими счетами новым доходом и расходом;
- включать кредит в выручку;
- забывать платежи по налогам и возвратам;
- строить прогноз только на оптимистичных продажах;
- смотреть только конечный остаток месяца;
- не сверять расчёт с банковскими выписками;
- смешивать факт и план без пометки.
Источники
Классификация потоков на операционные, инвестиционные и финансовые, а также различие прямого и косвенного методов сверены с официальным описанием IAS 7 Statement of Cash Flows фонда IFRS. Практический подход к прогнозу и поиску будущего дефицита денег сопоставлен с рекомендациями государственного портала Австралии business.gov.au.