Юнит-экономика товара: как рассчитать прибыль с одной продажи
Разбираем доходы и расходы на одну продажу товара: формула, условный пример для маркетплейса, точка безубыточности и сценарии проверки.
Юнит-экономика показывает финансовый результат одной повторяемой операции бизнеса. Для продавца товара таким юнитом обычно становится одна состоявшаяся продажа. Расчёт помогает понять, оставляет ли продажа деньги на покрытие постоянных расходов и прибыль.
Короткий ответ
Сначала определите юнит и период. Затем приведите доходы и расходы к одной продаже и одной основе по НДС. Базовая формула выглядит так:
Результат на юнит = доход с продажи − все переменные расходы на продажу
Положительный результат ещё не равен чистой прибыли бизнеса: из него предстоит покрыть аренду, фиксированные зарплаты, сервисы и другие постоянные расходы.
Что считать юнитом
Для товарного бизнеса удобнее всего считать одну выкупленную единицу. Заказ и продажа не всегда совпадают: заказ могут отменить или вернуть. Если считать юнитом заказ, расходы и доходы нужно привести именно к заказу. Нельзя брать выручку с выкупа, а логистику — со всех заказов без поправки на отмены.
Для подписки юнитом может быть клиент или месяц обслуживания, для услуги — выполненный заказ. Выбранное определение фиксируют и используют одинаково во всех строках модели.
Какие доходы и расходы включить
Доходом служит фактическая цена продажи после скидки продавца. Скидки площадки за её счёт нужно учитывать по правилам конкретного отчёта, чтобы не занизить или не завысить доход.
В переменные расходы могут входить:
- себестоимость товара;
- упаковка и маркировка;
- комиссия площадки и эквайринг;
- прямая и обратная логистика;
- хранение и приёмка, если их можно обоснованно отнести к продаже;
- реклама в пересчёте на состоявшуюся продажу;
- резерв на возвраты, брак и удержания по фактической истории;
- налог в соответствии с вашей системой и базой расчёта.
Тарифы маркетплейсов меняются. Берите их из действующего кабинета продавца или официального калькулятора на дату расчёта, а не из сохранённого примера статьи.
Условный пример
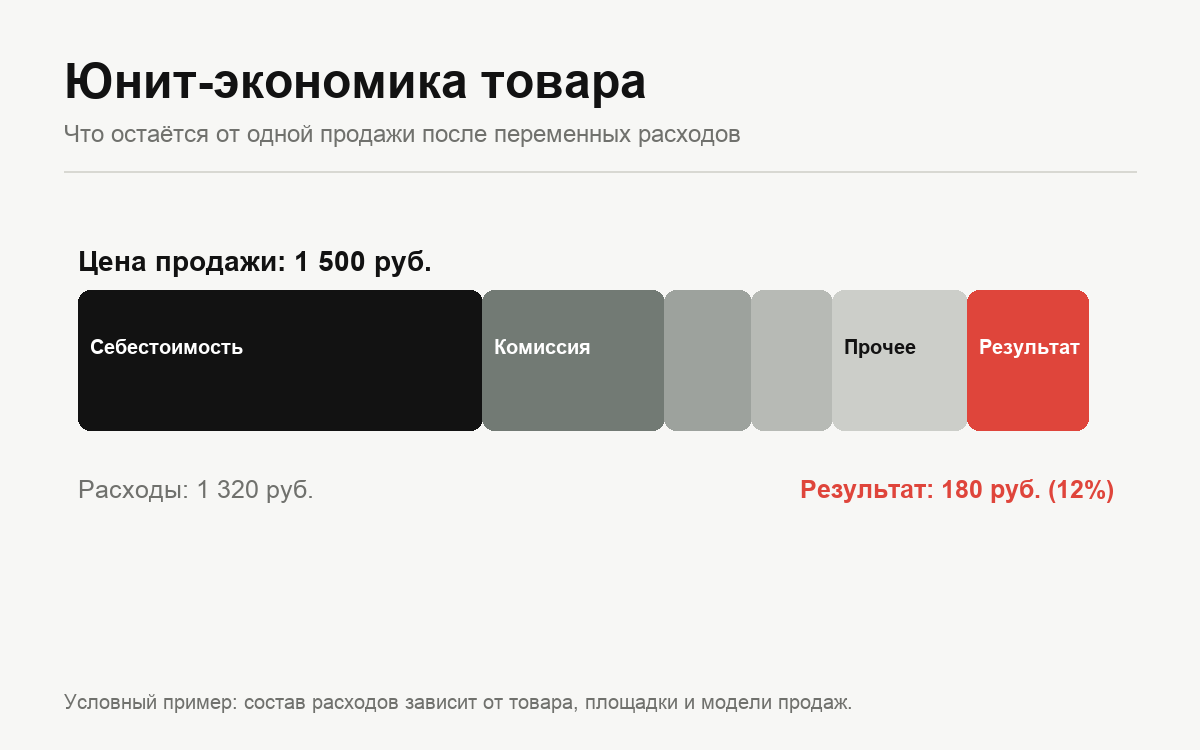
Предположим, товар продан за 1 500 ₽. На одну состоявшуюся продажу приходятся:
- себестоимость — 600 ₽;
- упаковка — 40 ₽;
- комиссия — 270 ₽;
- логистика — 130 ₽;
- резерв на возвраты — 70 ₽;
- реклама — 120 ₽;
- налог — 90 ₽.
Всего переменных расходов: 1 320 ₽.
Результат на продажу: 1 500 − 1 320 = 180 ₽.
Доля результата в цене: 180 / 1 500 × 100% = 12%.
Это условный расчёт. Он показывает метод, но не норму для категории или площадки. Проверить отличие маржинальности от наценки можно в статье о наценке и маржинальности и в калькуляторе.
Как учесть постоянные расходы
Допустим, постоянные расходы магазина равны 90 000 ₽ в месяц. При результате 180 ₽ с продажи нужно:
90 000 / 180 = 500 состоявшихся продаж
Такой объём покрывает учтённые постоянные расходы. Подробные ограничения этого метода разобраны в статье о точке безубыточности.
Если результат на юнит нулевой или отрицательный, увеличение продаж само по себе не решит проблему: каждая новая операция не добавляет вклад в покрытие постоянных расходов.
Проверяйте несколько сценариев
Один расчёт быстро устаревает. Сохраните минимум три версии:
1. Базовая — текущая цена и фактические средние расходы. 2. Осторожная — скидка, рост логистики и рекламы, больше возвратов. 3. Целевая — улучшенная закупочная цена или меньшая стоимость привлечения.
Отдельно сравнивайте план с фактом. Расходы, отражённые площадкой позже даты продажи, могут временно искажать свежий период.
Частые ошибки
- считать выручку прибылью;
- забывать отмены и возвраты;
- брать рекламные расходы на заказ, а доход — на выкуп;
- смешивать суммы с НДС и без НДС;
- применять тарифы другой категории, склада или модели работы;
- учитывать один расход одновременно в себестоимости и отдельной строке;
- распределять постоянные расходы на завышенный план продаж;
- считать условный пример отраслевой нормой.
Что означает результат
Юнит-экономика отвечает на вопрос, сколько одна продажа добавляет к покрытию постоянных расходов и прибыли при заданных условиях. Она не доказывает наличие спроса и не заменяет денежный поток: продажа может быть прибыльной, но выплата от площадки поступит позже платежа поставщику.
Источники
Состав показателей и ограничения отчётного периода сопоставлены с официальной инструкцией Wildberries об отчёте «Юнит-экономика». Проверять актуальные комиссии, хранение, логистику и возвраты Wildberries рекомендует в разделе «Тарифы» портала продавца. Общий подход к цене и расходам также сверяется с официальными рекомендациями Business Queensland.