Как рассчитать себестоимость товара: состав затрат и пример
Пошагово собираем себестоимость единицы товара: закупка, доставка, упаковка, брак и распределяемые расходы — с примером и проверкой двойного учёта.
Себестоимость товара — сумма затрат, связанных с его приобретением или производством и подготовкой к продаже. Правильный расчёт нужен до назначения цены: если часть расходов потеряна, наценка и прибыль будут выглядеть выше реальных.
Формула себестоимости единицы
Для торгового товара базовый расчёт можно записать так:
Себестоимость единицы = закупочная стоимость единицы + прямые расходы на единицу + доля распределяемых расходов
В состав включают только те статьи, которые относятся к выбранной цели расчёта. Полезно заранее определить, считаете ли вы производственную, закупочную или полную коммерческую себестоимость. Тогда одинаковые расходы не попадут одновременно в себестоимость и в отдельные вычеты.
Какие расходы собрать
Закупка или производство
Для перепродажи это цена поставщика с учётом скидок и условий партии. Для производства — сырьё, комплектующие, прямая работа и другие затраты, необходимые для выпуска единицы.
Доставка до места хранения
Сюда могут входить перевозка партии, страхование груза, погрузка, таможенные платежи и услуги посредника. Общую сумму партии распределяют между товарами по разумной базе: количеству, весу, объёму или стоимости. Выбранный способ нужно применять последовательно.
Подготовка товара
Упаковка, этикетка, маркировка, комплектация и проверка качества часто относятся прямо к единице. Если часть упаковки покупается оптом, её общую стоимость делят на фактическое число комплектов.
Брак и потери
Плановый процент брака можно учитывать через ожидаемое количество пригодных единиц. Если закуплено 100 штук, но в среднем продаются 95, затраты партии распределяются на 95 продаваемых единиц, а не на 100. Отклонения нужно регулярно сверять с фактом.
Распределяемые затраты
Некоторые расходы нельзя прямо привязать к одному товару: аренда производственного помещения, зарплата участка, амортизация оборудования. Для управленческого расчёта их распределяют по понятной базе. Метод зависит от бизнеса и должен быть зафиксирован.
Пример расчёта
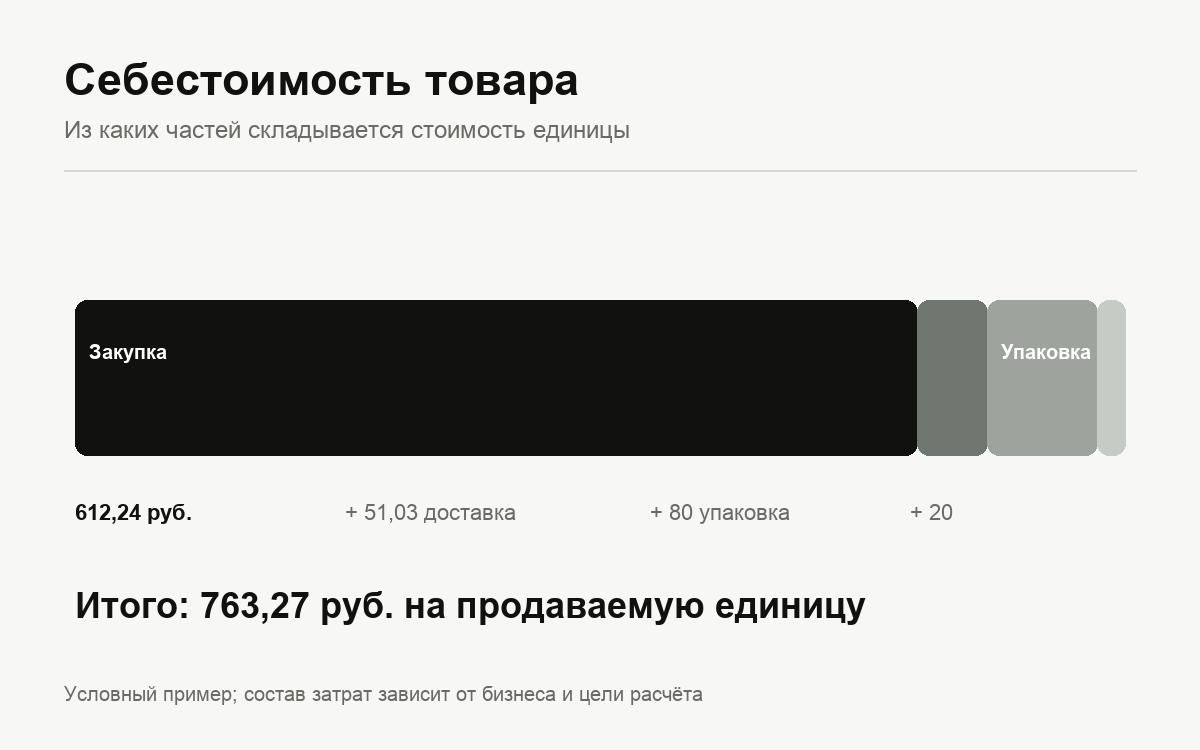
Предположим, партия из 100 товаров стоит 60 000 ₽. Доставка партии — 5 000 ₽, упаковка — 80 ₽ на единицу, маркировка — 20 ₽. Ожидается, что 2 товара будут потеряны из-за брака, поэтому продать можно 98 единиц.
Затраты партии до упаковки и маркировки:
60 000 + 5 000 = 65 000 ₽
На одну пригодную единицу:
65 000 / 98 = 663,27 ₽
Добавим подготовку:
663,27 + 80 + 20 = 763,27 ₽
Полученная сумма — себестоимость в рамках выбранного состава затрат. Комиссии канала продаж, доставка покупателю, реклама и налоги здесь ещё не учтены. Если вы решите включить их отдельно в модель прибыли, не добавляйте их второй раз в себестоимость.
НДС и единая база
Сравнивайте доходы и расходы на одинаковой основе: либо все суммы с НДС, либо все без НДС в соответствии с целью управленческого расчёта и вашей системой учёта. Универсального ответа для любого бизнеса нет, поэтому налоговую часть стоит согласовать с бухгалтером.
Как проверить цену после расчёта
Когда себестоимость готова, откройте калькулятор наценки и маржинальности. Введите себестоимость и плановую цену, затем отдельной суммой добавьте расходы продажи, которые ещё не включены. Статья наценка и маржинальность объясняет, почему получаются два разных процента.
Следующий уровень проверки — постоянные расходы бизнеса. Они не всегда входят в себестоимость каждой единицы, но должны покрываться общим маржинальным доходом. Рассчитать необходимый объём продаж помогает статья о точке безубыточности.
Частые ошибки
- считать себестоимостью только цену поставщика;
- делить затраты на закупленное, а не на ожидаемое продаваемое количество;
- произвольно менять способ распределения общих расходов;
- смешивать разовые стартовые затраты и обычные расходы единицы без пояснения;
- учитывать комиссию или логистику дважды;
- сравнивать выручку с НДС и расходы без НДС;
- не обновлять расчёт после изменения закупочной цены или условий доставки.
Рабочий порядок
1. Определите цель и состав себестоимости. 2. Соберите документы по закупке и прямым расходам. 3. Выберите базу распределения расходов партии. 4. Учтите фактический или обоснованный плановый брак. 5. Рассчитайте сумму на продаваемую единицу. 6. Отдельно перечислите расходы продажи и постоянные расходы. 7. Ежемесячно сравнивайте план с фактом и обновляйте цену.
Источники
Состав стартовых и текущих затрат сопоставлен с рекомендациями Business Queensland о расходах бизнеса. Связь себестоимости, цены и валовой маржи сверена с материалом Business Victoria. Конкретный бухгалтерский и налоговый состав зависит от юрисдикции и учётной политики компании.