Наценка и маржинальность: в чём разница и как рассчитать
Разбираем две похожие метрики на одной формуле: от какой базы считать процент, как проверить цену товара и почему высокая наценка ещё не означает прибыль.
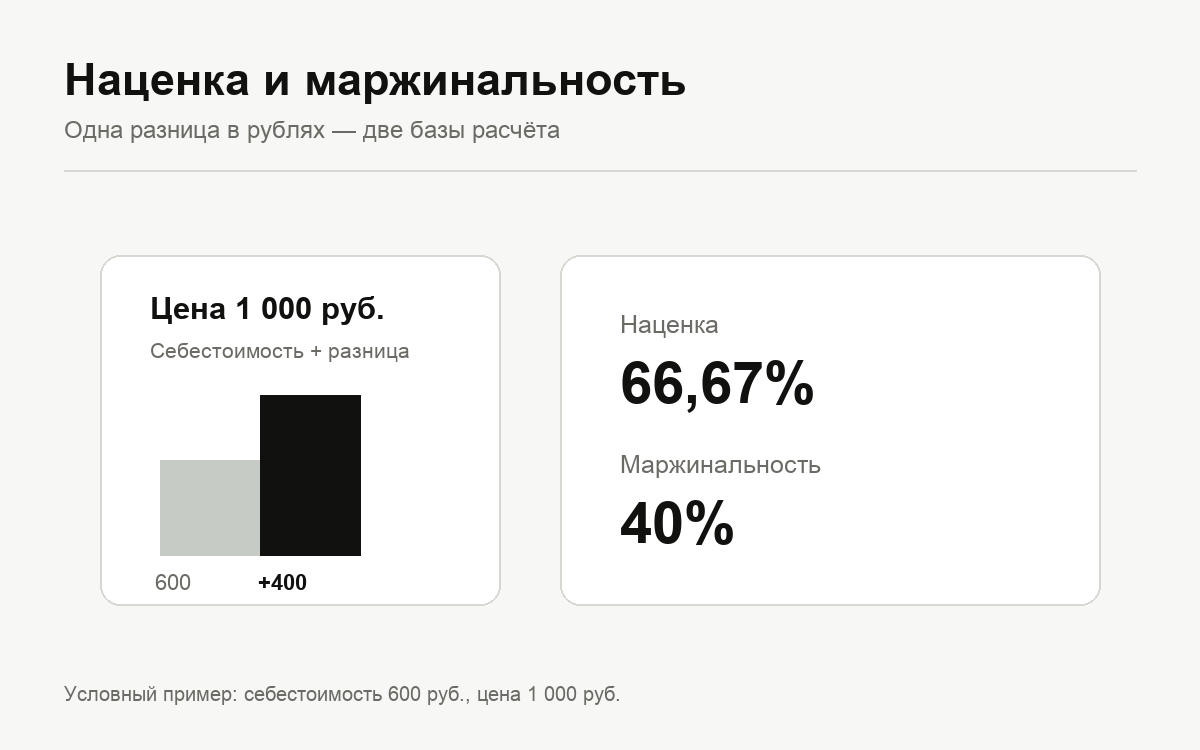
Наценка и маржинальность показывают одну и ту же разницу между ценой и себестоимостью, но делят её на разные величины. Поэтому проценты не совпадают. Это важно при назначении цены: ошибочная подмена одного показателя другим создаёт слишком оптимистичное представление о результате.
Короткий ответ
Наценка показывает, на сколько процентов цена продажи выше себестоимости. База расчёта — себестоимость.
Маржинальность показывает, какую долю цены продажи составляет разница между ценой и себестоимостью. База расчёта — выручка, то есть цена продажи.
Если товар стоит 600 ₽, а продаётся за 1 000 ₽, разница равна 400 ₽. Наценка составит 66,67%, а маржинальность — 40%. Рубли одинаковые, проценты разные из-за базы расчёта.
Формула наценки
Наценка = (цена продажи − себестоимость) / себестоимость × 100%
Для примера:
(1 000 − 600) / 600 × 100% = 66,67%
Если себестоимость равна нулю, процент наценки рассчитать нельзя: деление на ноль не имеет смысла. Цена при этом может быть ненулевой, но показатель нужно описывать в рублях или использовать другую метрику.
Формула маржинальности
Маржинальность = (цена продажи − себестоимость) / цена продажи × 100%
Для того же товара:
(1 000 − 600) / 1 000 × 100% = 40%
Проверить свои числа можно в калькуляторе наценки и маржинальности. Расчёт выполняется в браузере и дополнительно показывает остаток после введённых расходов на единицу.
Почему 50% наценки не равны 50% маржинальности
Предположим, себестоимость товара 1 000 ₽. Наценка 50% добавляет к ней 500 ₽, поэтому цена равна 1 500 ₽. Эти 500 ₽ составляют треть цены: маржинальность равна 33,33%.
Чтобы получить маржинальность 50%, разница должна составлять половину цены. При себестоимости 1 000 ₽ цена должна быть 2 000 ₽. Это соответствует наценке 100%.
Удобные связи между показателями:
- маржинальность = наценка / (100% + наценка) × 100%;
- наценка = маржинальность / (100% − маржинальность) × 100%.
Вторая формула применима только при маржинальности ниже 100%.
Что включать в себестоимость
Результат зависит от того, что вы назвали себестоимостью. Закупочная цена — лишь один элемент. Для решения о цене обычно учитывают доставку до склада, упаковку, маркировку, подготовку товара и другие расходы, непосредственно связанные с единицей продукции. Подробный порядок собран в статье как рассчитать себестоимость товара.
Если комиссии, логистика продажи, реклама или возвраты не включены в себестоимость, их нужно вычесть отдельно. Важно не учесть один расход дважды.
Маржинальность не равна чистой прибыли
Разница между ценой и себестоимостью ещё должна покрыть расходы бизнеса. К ним могут относиться:
- комиссия площадки и эквайринг;
- логистика, хранение и обработка возвратов;
- реклама;
- аренда, зарплаты и сервисы;
- налоги согласно вашей системе налогообложения.
Поэтому 40% маржинальности до дополнительных расходов нельзя автоматически назвать чистой прибылью. Сначала приведите выручку и расходы к одной основе по НДС, затем вычтите все релевантные статьи.
Как использовать показатель при назначении цены
1. Рассчитайте полную себестоимость единицы. 2. Проверьте рыночный диапазон цен и ценность предложения для покупателя. 3. Рассчитайте наценку и маржинальность для нескольких вариантов цены. 4. Вычтите переменные расходы продажи. 5. Проверьте, сколько единиц нужно продать, чтобы покрыть постоянные расходы. Для этого используйте статью точка безубыточности: формула и расчёт. 6. Сравните сценарии: обычная цена, скидка, рост закупочной цены и увеличение рекламы.
Частые ошибки
- называть наценку маржой и сравнивать несопоставимые проценты;
- считать процент от цены, когда нужен процент от себестоимости;
- использовать только закупочную цену и забывать прямые расходы;
- считать валовую разницу чистой прибылью;
- смешивать суммы с НДС и без НДС;
- оценивать товар без сценария скидки и возвратов.
Что означает результат
Наценка помогает построить цену от затрат. Маржинальность помогает понять долю цены, которая остаётся после выбранной себестоимости. Для решения о запуске товара нужны оба показателя вместе с полным перечнем расходов и точкой безубыточности.
Источники
Формулы сверены с материалом Business Victoria о марже, наценке и точке безубыточности. Подход к назначению цены также сопоставлен с рекомендациями Business Queensland.