Точка безубыточности: формула, расчёт в штуках и выручке
Как определить объём продаж, при котором доходы покрывают постоянные и переменные расходы: две формулы, пример и разбор запаса прочности.
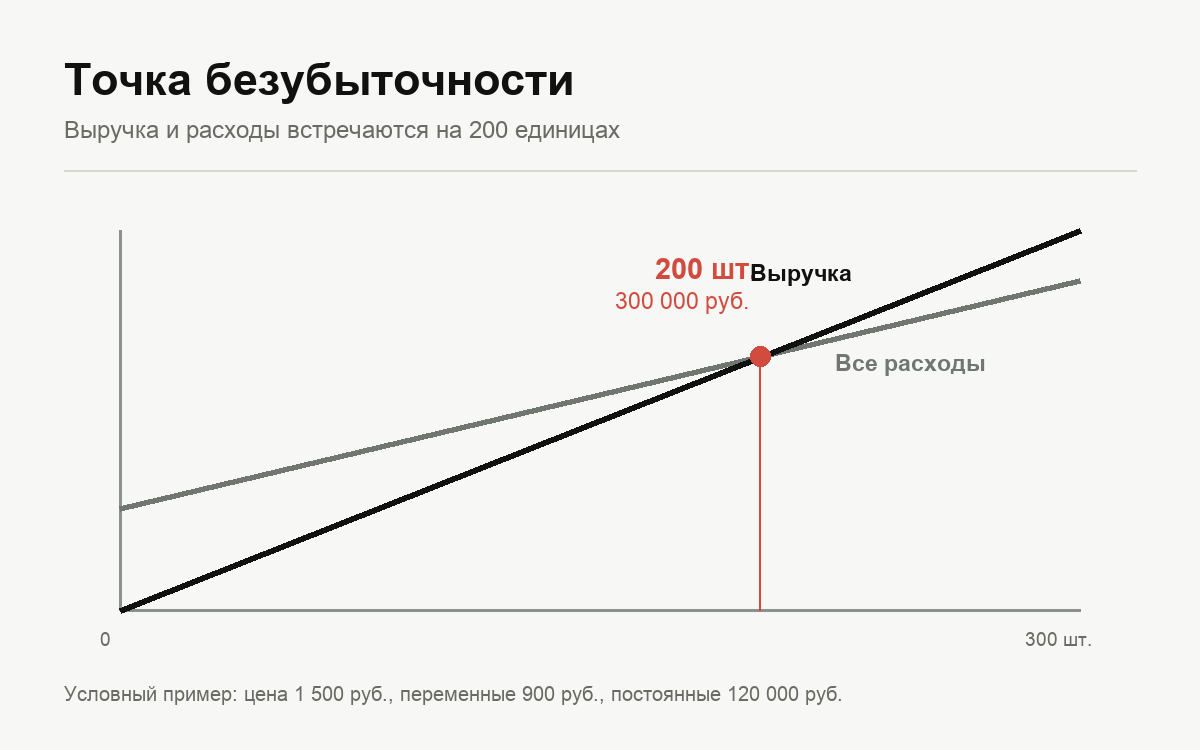
Точка безубыточности показывает объём продаж, при котором выручка покрывает все учтённые расходы, а прибыль равна нулю. Продажи ниже этой точки дают убыток, выше — начинают формировать прибыль в рамках модели.
Что нужно для расчёта
Разделите расходы на две группы.
Переменные расходы на единицу меняются вместе с продажами: себестоимость товара, упаковка, комиссия, доставка заказа и другие расходы, возникающие при продаже конкретной единицы.
Постоянные расходы за период не зависят напрямую от количества проданных единиц в рассматриваемом диапазоне: аренда, фиксированная часть зарплат, подписки на сервисы и другие регулярные платежи.
Цена и расходы должны относиться к одному периоду, одной единице товара и одной основе по НДС.
Точка безубыточности в штуках
Сначала найдём маржинальный доход на единицу:
Маржинальный доход на единицу = цена − переменные расходы на единицу
Затем:
Точка безубыточности в штуках = постоянные расходы / маржинальный доход на единицу
Если результат дробный, для практического плана его округляют вверх до целой единицы. При нулевом или отрицательном маржинальном доходе рост продаж не покроет постоянные расходы: нужно менять цену или структуру переменных затрат.
Пример расчёта в штуках
Допустим:
- цена товара — 1 500 ₽;
- переменные расходы на единицу — 900 ₽;
- постоянные расходы за месяц — 120 000 ₽.
Маржинальный доход на единицу:
1 500 − 900 = 600 ₽
Точка безубыточности:
120 000 / 600 = 200 единиц
При продаже 200 единиц маржинальный доход равен 120 000 ₽ и покрывает постоянные расходы. 201-я единица начинает добавлять 600 ₽ к прибыли до тех расходов, которые могли остаться вне модели.
Точка безубыточности в выручке
Сначала найдём коэффициент маржинального дохода:
Коэффициент маржинального дохода = (цена − переменные расходы) / цена
В примере он равен:
(1 500 − 900) / 1 500 = 0,4, или 40%
Точка безубыточности в выручке:
120 000 / 0,4 = 300 000 ₽
Проверка: 200 единиц × 1 500 ₽ = 300 000 ₽.
Как собрать исходные данные
Начните с полной модели расходов. Статья как рассчитать себестоимость товара поможет собрать затраты на единицу и не потерять доставку партии, упаковку и брак. Затем проверьте разницу между ценой и затратами через калькулятор наценки и маржинальности.
Если калькулятор показывает остаток после дополнительных расходов, именно такой остаток на единицу может быть основой для расчёта точки безубыточности, когда в нём действительно собраны все переменные расходы. Определения наценки и маржинальности разобраны в отдельной статье.
Запас финансовой прочности
После точки безубыточности полезно измерить, насколько фактическая выручка выше критической:
Запас прочности в рублях = фактическая выручка − выручка в точке безубыточности
Запас прочности в процентах = запас прочности / фактическая выручка × 100%
Если фактическая выручка равна 420 000 ₽, а точка безубыточности — 300 000 ₽, запас составляет 120 000 ₽, или 28,57%. Это означает, что выручка может снизиться примерно на эту долю до достижения рассчитанной границы безубыточности, если остальные условия модели не изменятся.
Сценарии вместо одного числа
Одна точка быстро устаревает. Посчитайте минимум три сценария:
- базовый: текущая цена и ожидаемые расходы;
- осторожный: скидка, более высокая комиссия или рост логистики;
- целевой: улучшенная закупочная цена или больший средний чек.
Для ассортимента с разной маржинальностью расчёт по одному товару может вводить в заблуждение. Тогда используют средневзвешенный коэффициент по фактической или плановой структуре продаж. Изменение товарного состава меняет точку безубыточности.
Частые ошибки
- включать постоянный расход одновременно в переменную стоимость единицы и в постоянные расходы;
- забывать комиссию, эквайринг, возвраты или скидки;
- использовать плановую цену, которую покупатель фактически не платит;
- смешивать месячные постоянные расходы и недельный объём продаж;
- не округлять расчёт в штуках вверх;
- считать точку безубыточности гарантированным планом продаж;
- не пересчитывать модель после изменения цены или затрат.
Какой вывод сделать
Точка безубыточности отвечает на вопрос о минимальном объёме продаж при заданных предположениях. Она не оценивает спрос и не заменяет план денежных потоков: прибыль может быть положительной на бумаге, а деньги от покупателя поступить позже платежей поставщикам. Поэтому после расчёта нужно проверить достижимость объёма, сроки поступлений и запас прочности.
Источники
Формулы и определения сверены с материалами Business Victoria о точке безубыточности, марже и наценке и Business Queensland о безубыточности и прибыли.