Рентабельность бизнеса и продаж: формулы и пример расчёта
Объясняем, какую рентабельность считать: продаж, затрат или вложений. Три формулы, единый пример и правила корректного сравнения.
Рентабельность показывает отношение прибыли к выбранной базе. Поэтому вопрос «какая рентабельность у бизнеса» неполон без уточнения: к выручке, затратам, активам или вложенному капиталу сравнивается прибыль.
Короткий ответ
В управленческом анализе чаще всего начинают с трёх показателей:
- рентабельность продаж = прибыль / выручка × 100%;
- рентабельность затрат = прибыль / расходы × 100%;
- рентабельность вложений = прибыль / вложенный капитал × 100%.
Одинаковая прибыль даст разные проценты, потому что знаменатели различаются. Перед сравнением фиксируйте формулу, вид прибыли и период.
Рентабельность продаж
Показатель отвечает на вопрос, какая доля выручки стала прибылью после выбранного набора расходов.
Рентабельность продаж = чистая прибыль / выручка × 100%
В управленческом отчёте можно считать также валовую или операционную рентабельность. Тогда в числителе используется соответствующая прибыль. Называть показатель просто «рентабельностью» без уточнения опасно.
Рентабельность затрат
Этот вариант показывает, сколько прибыли приходится на рубль учтённых расходов:
Рентабельность затрат = прибыль / суммарные расходы × 100%
Он полезен для сравнения товаров или процессов, если состав расходов одинаков. Если в одном расчёте учтена реклама, а в другом нет, проценты несопоставимы.
Рентабельность вложений
Для оценки капитала применяют отношение результата к средствам, которые были вложены для его получения:
Рентабельность вложений = прибыль / вложенный капитал × 100%
Нужно определить, что входит во вложенный капитал: запас товара, оборудование, стартовые затраты или средний объём занятых средств. Прибыль и капитал должны относиться к согласованному периоду.
Условный пример
За месяц бизнес получил:
- выручку — 1 500 000 ₽;
- себестоимость проданного товара — 600 000 ₽;
- переменные расходы канала продаж — 420 000 ₽;
- постоянные расходы — 280 000 ₽.
Общие расходы: 600 000 + 420 000 + 280 000 = 1 300 000 ₽.
Прибыль: 1 500 000 − 1 300 000 = 200 000 ₽.
Рентабельность продаж:
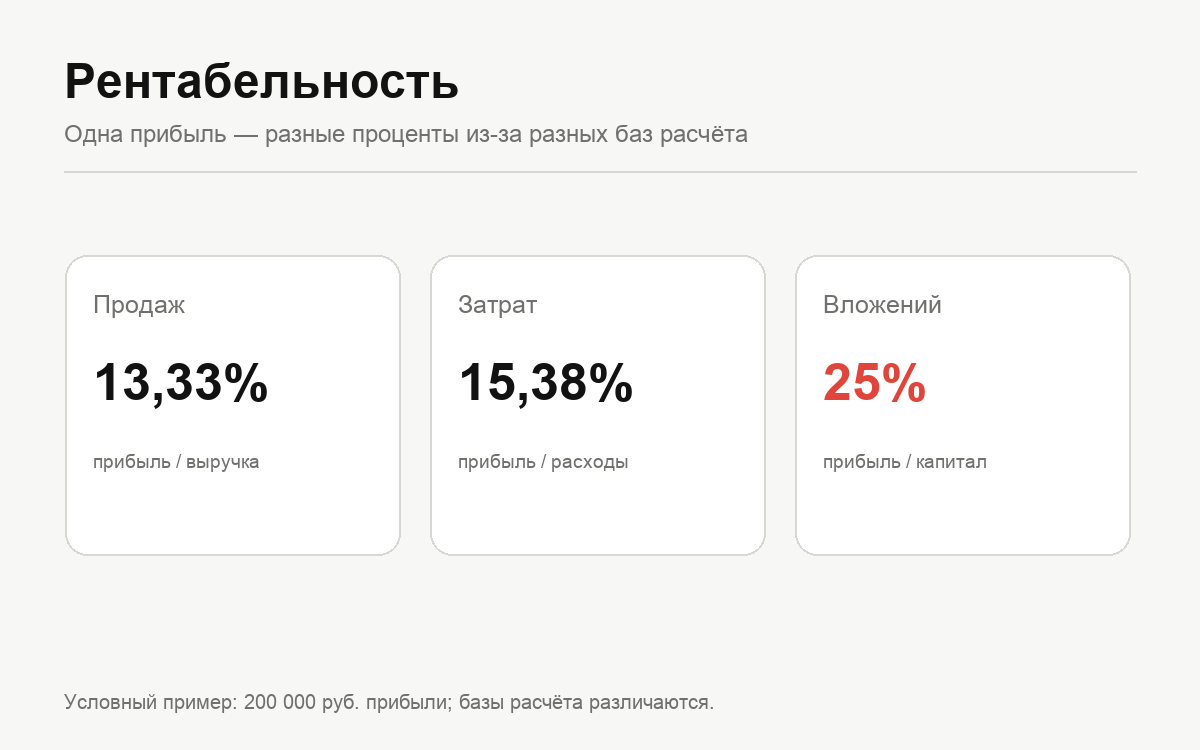
200 000 / 1 500 000 × 100% = 13,33%.
Рентабельность затрат:
200 000 / 1 300 000 × 100% = 15,38%.
Если средний вложенный капитал за этот период равен 800 000 ₽, его рентабельность составит:
200 000 / 800 000 × 100% = 25%.
Все три результата верны в рамках заданных определений, но отвечают на разные вопросы. Числа условные и не являются ориентиром для отрасли.
Связь с маржинальностью
В разговорной речи рентабельность продаж иногда называют маржой. Для управленческого решения лучше подписывать формулу. Статья о наценке и маржинальности объясняет различие баз расчёта, а калькулятор помогает проверить показатели единицы товара.
Валовая маржа не равна чистой рентабельности продаж: после себестоимости остаются расходы на площадку, рекламу, управление, аренду, проценты и налоги.
Какая рентабельность считается хорошей
Универсального процента нет. Результат зависит от отрасли, оборачиваемости, риска, капиталоёмкости, стадии бизнеса и состава расходов. Сравнивать показатель разумно:
- с собственным планом;
- с прошлыми периодами по той же формуле;
- между товарами с одинаковым составом затрат;
- с альтернативным использованием капитала с учётом риска.
Рост процента тоже требует объяснения. Он может возникнуть из-за повышения цены, снижения расходов, изменения ассортимента или временного исключения затрат из расчёта.
Рентабельность и объём продаж
Высокий процент при малом объёме не гарантирует достаточной прибыли. Низкий процент при большом обороте может давать значимый результат, но оставлять небольшой запас прочности. Проверьте, покрывает ли вклад с каждой продажи постоянные расходы, через формулу точки безубыточности.
Прибыль и деньги — не одно и то же
Рентабельный бизнес может испытывать нехватку денег, если поставщику нужно платить раньше, чем поступает выручка. Покупка нового запаса уменьшает денежный остаток, но не всегда сразу становится расходом в отчёте о прибыли. Поэтому рентабельность анализируют вместе с денежным потоком и сроками расчётов.
Частые ошибки
- не указывать вид прибыли и знаменатель;
- сравнивать месячный результат с годовым капиталом без пересчёта;
- считать выручку прибылью;
- исключать возвраты, рекламу или постоянные расходы;
- сравнивать товары по разным формулам;
- считать рост рентабельности доказательством роста денег;
- искать универсальную «норму» без учёта модели бизнеса.
Рабочий порядок
1. Выберите вопрос и подходящую базу сравнения. 2. Зафиксируйте вид прибыли и состав расходов. 3. Приведите данные к одному периоду и основе по НДС. 4. Рассчитайте показатель и абсолютную прибыль. 5. Сравните с планом и прошлым периодом. 6. Объясните причины изменения, а не только сам процент.
Источники
Формула чистой маржи и различие прибыли и наценки сверены с официальным материалом Business Victoria. Структура отчёта, где выручка за вычетом расходов формирует чистую прибыль или убыток, сопоставлена с учебным материалом Комиссии по ценным бумагам и биржам США об отчёте о прибылях и убытках.